Как купить автомобиль без автокредита в России

Амаль
Редакция Амаль
05 октября 2026
Читать:
eye_line 1 просмотр

Покупателю автомобиля обычно предлагают сравнить ежемесячный платёж и срок. Но два одинаковых платежа могут возникать из разных договоров. В обычном автокредите деньги предоставляют в долг с процентами; в торговой модели финансирующая организация приобретает конкретный автомобиль и продаёт его покупателю по согласованной цене с рассрочкой. Чтобы понять, подходит ли второй вариант семье, нужно разобрать не только религиозный принцип, но и реальный путь машины от продавца до владельца.

автомобиль как актив исламского финансирования

Коротко

  • Выберите конкретный автомобиль и проверьте, кто приобретает его первым и как переходят права.
  • Сравнивайте полную цену и дополнительные расходы за весь срок, а не только ежемесячный платёж.
  • Для машины с пробегом нужны техническая диагностика и отдельная юридическая проверка.

Сначала выберите конкретный автомобиль

Сделка с реальным активом начинается с марки, модели, комплектации, продавца и цены. Для нового автомобиля важны срок поставки и состав опций. Для машины с пробегом — VIN, история владения, техническое состояние и возможные обременения. Чем точнее предмет покупки, тем проще сверить рекламное предложение с договором и актом передачи. Абстрактная заявка «нужны деньги на автомобиль» не раскрывает механики торговой сделки.

Не спешите вносить продавцу деньги до согласования всей цепочки. Если покупатель сначала самостоятельно приобрёл автомобиль, а затем ищет организацию, которая «задним числом» объявит себя продавцом, фактический порядок действий уже не совпадает с описанной схемой. Спросите заранее, кто заключает первый договор, на каком этапе финансирующая сторона получает права на машину и когда продаёт её вам.

Проверьте владение и цену, а не название продукта

Для шариатской оценки продажи с рассрочкой существенно, что продавец действительно приобрёл актив и не подменяет покупку выдачей денежного долга под прирост. В проекте договора должны быть названы автомобиль, цена для клиента и график. Отдельно выясните, что входит в цену: доставка, дополнительное оборудование, регистрация и обязательные услуги. Сравнение стоит вести по полной сумме расходов за весь срок, а не по яркой цифре месячного платежа.

Фиксированная цена не означает отсутствие финансовой нагрузки. Семье нужен запас на ремонт, страховку, налоги, топливо и период снижения дохода. Если платёж посилен только при идеальном бюджете, риск остаётся, даже когда договор не содержит процентов. Пример расчёта лучше сделать на собственных цифрах: доходы после обязательных расходов, резерв и месяцы, когда расходы обычно выше.

проверка автомобиля перед халяльной рассрочкой

Автомобиль с пробегом требует двух проверок

Техническая проверка отвечает на вопрос, насколько машина исправна и сколько может стоить обслуживание. Юридическая — вправе ли продавец передать её без скрытых ограничений. Сверьте VIN в документах и на автомобиле, изучите доступные сведения о залоге в реестре уведомлений Федеральной нотариальной палаты и попросите продавца объяснить расхождения. Отсутствие записи в одном источнике не гарантирует абсолютной юридической чистоты; при дорогой покупке полезна профессиональная проверка.

Если продавец — компания, проверьте её реквизиты и полномочия подписанта. Если действуют посредники, установите собственника и основание продажи. Для покупателя важно получить документы, которые связывают конкретную машину, конкретную цену и конкретную цепочку договоров. Папка скриншотов переписки не должна быть единственным доказательством условий.

Что сопоставить в предложении и договоре

КритерийЧто запроситьЗачем
КритерийАвтомобильЧто запроситьVIN, состояние, комплектацию и документы продавцаЗачемСвязать договор с определённой машиной
КритерийСтоимостьЧто запроситьПолную цену, график и перечень дополнительных расходовЗачемОценить нагрузку на семейный бюджет
КритерийПередачаЧто запроситьСрок, акт, переход прав и ответственность за задержкуЗачемПонять действия сторон до получения машины
КритерийЗавершениеЧто запроситьПорядок досрочного расчёта, обеспечения и просрочкиЗачемПрочитать сложные условия до подписи

условия договора покупки автомобиля в рассрочку

Прочитайте сложные пункты до подписи

Особое внимание уделите обеспечению, досрочному исполнению, изменению обстоятельств и просрочке. Спросите, какие платежи обязательны дополнительно, кто страхует машину, что происходит при угоне или серьёзном повреждении, и вправе ли покупатель продать автомобиль до полного расчёта. Не переносите условия из чужого договора на свой: порядок зависит от конкретного документа и применимого российского права.

Отдельный вопрос — задержка передачи автомобиля дилером. Если машина не пришла вовремя или комплектация изменилась, какие варианты есть у сторон? Документ должен объяснять, как согласуются замена, отказ и возврат уплаченных сумм. Чем раньше это обсуждено, тем меньше соблазн подменить реальные обстоятельства устными обещаниями менеджера.

Три этапа проверки автомобиля

1. До оплаты

Проверьте автомобиль, продавца и проекты всех договоров.

2. До передачи

Сверьте цену, комплектацию, срок и риск на каждом этапе цепочки владения.

3. После передачи

Сохраните акт и документы; учитывайте эксплуатационные расходы вместе с платежами.
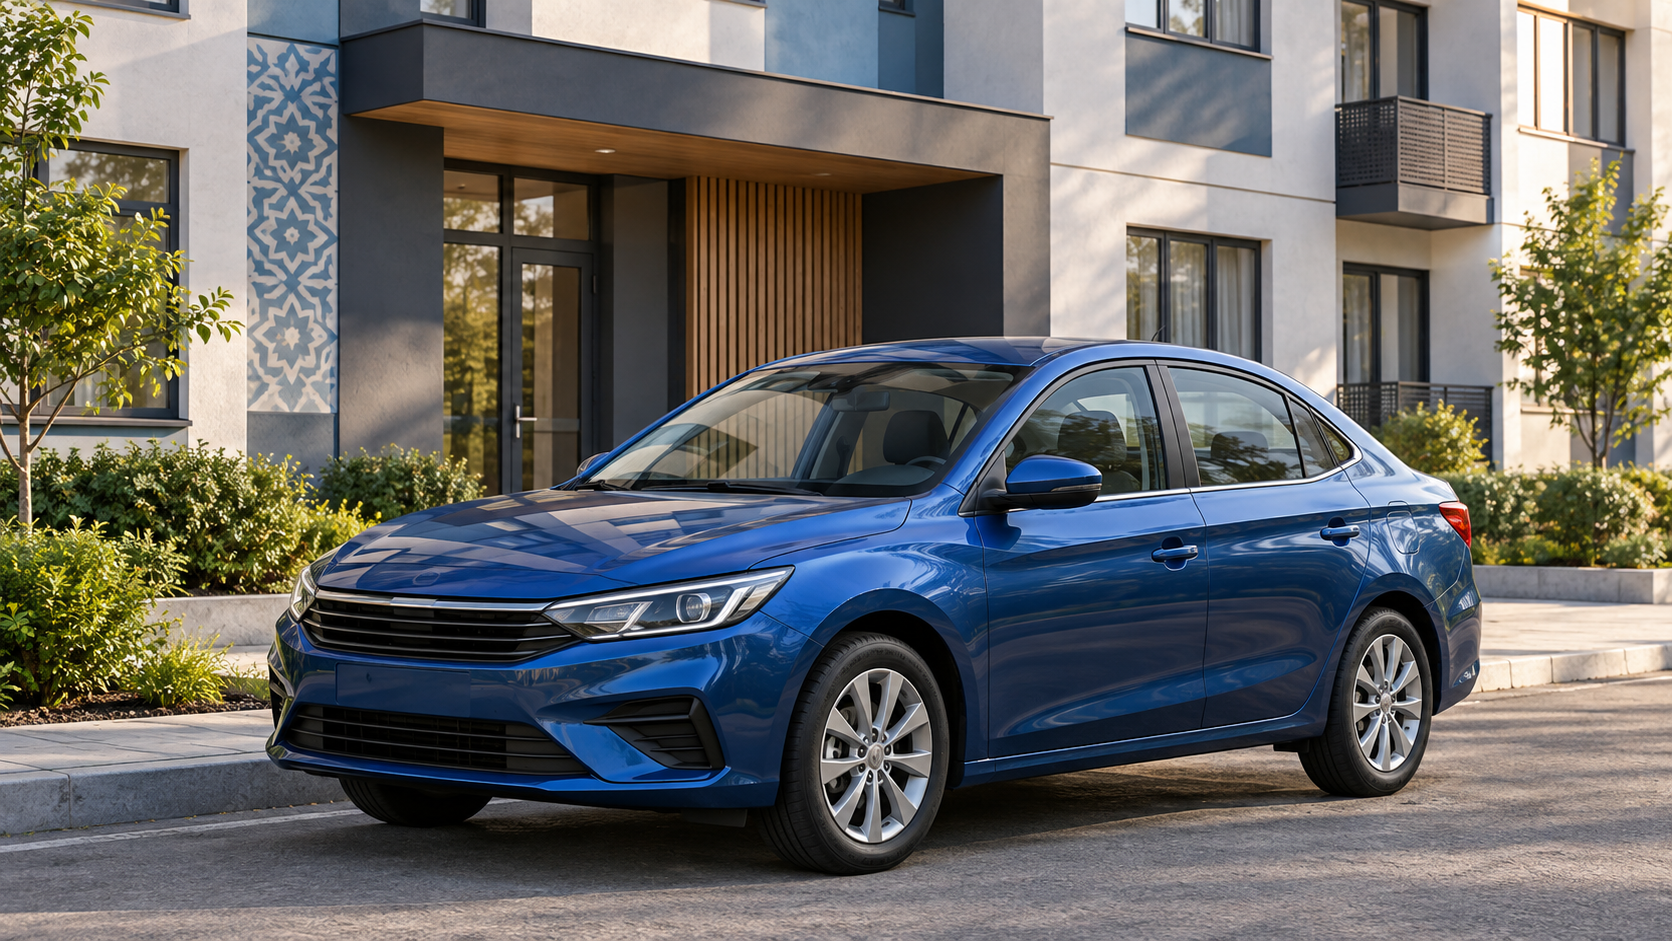

финансирование автомобиля с учётом семейного бюджета

Короткий маршрут покупателя

  1. Составить семейный бюджет и определить верхнюю границу полной цены.
  2. Выбрать машину и проверить продавца, состояние и обременения.
  3. Получить проекты всех договоров до внесения денег.
  4. Установить, кто приобретает актив первым и кто несёт риск до передачи.
  5. Сверить итоговую цену, график, дополнительные расходы и условия досрочного расчёта.

На странице финансирования Амаль указаны автомобили среди возможных реальных активов. Это повод запросить действующие условия, но не гарантия одобрения конкретной покупки. Решение зависит от оценки заявки и автомобиля. При сомнении в шариатской конструкции полезно показать весь пакет документов компетентному специалисту, а не задавать вопрос только по рекламному описанию.

Почему фиксированная цена не отменяет нагрузку на бюджет

Кроме платежа по договору автомобиль требует топлива, обслуживания, страховки и налогов. Отдельный резерв нужен на ремонт и снижение доходов семьи. Допустимость структуры сделки и посильность покупки проверяются отдельно.

Частые вопросы

Разве наценка не является тем же процентом?

Сама по себе большая или маленькая разница в цене не отвечает на этот вопрос. Важны предмет и последовательность сделки: была ли реальная покупка и продажа автомобиля, определена ли окончательная цена и не возникает ли обязательного прироста по денежному долгу.

Можно ли досрочно закрыть договор?

Порядок должен следовать из конкретного договора. Не стоит заранее рассчитывать на скидку или штраф: запросите письменные условия и пример расчёта до подписания.

Нужно ли покупать новый автомобиль?

Не обязательно делать такой вывод из принципа торговой сделки. Но для машины с пробегом выше требования к идентификации, проверке права продавца и технического состояния.

Вывод

Покупка автомобиля без процентного автокредита требует больше внимания к маршруту собственности и полной цене, чем к слогану «халяльная рассрочка». Если покупатель видит конкретный актив, документы обеих продаж и посильный график даже при неидеальном бюджете, он принимает более осмысленное решение. Окончательный вывод о договоре делают по его тексту и исполнению.

Источники и проверка фактов
Поделиться статьей:
Автор / источник статьи
Редакция Амаль

Читайте также

Закят с инвестиций: акции, деньги, доли в бизнесе и частые вопросы
Закят с инвестиций нельзя свести к одной формуле: значение имеют вид актива, цель владения, ликвидность, долги, доступность средств и школа, на которую опирается человек. Эта статья даёт карту вопросов для расчёта, но не заменяет персональное религиозное заключение
24.09.2026
eye_line 7
Золото в исламе: слитки, монеты, ОМС и ETF — что именно покупает инвестор
Золото часто называют самым понятным защитным активом, однако под одним словом скрываются разные продукты: слиток в хранилище, инвестиционная монета, обезличенный металлический счёт, пай фонда или цифровое требование к платформе. Для шариатской и инвестиционной оценки важен не блеск металла, а ответ на вопрос: что именно принадлежит инвестору и как это подтверждено
24.09.2026
eye_line 15
Кредитная карта, кешбэк и рассрочка в исламе: как читать тариф и договор
Кредитная карта, бонусная программа и сервис рассрочки могут стоять рядом в одном банковском приложении, но с точки зрения договора это разные конструкции. Для мусульманина вопрос начинается не со значка «0%» и не с размера кешбэка, а с того, возникает ли денежный долг с обязательным приростом, как определена цена товара и что происходит при просрочке.
24.09.2026
eye_line 34
Новый курс от Амаль Академии

Запишитесь прямо сейчас!

Узнать подробнее
Инвестируйте в Амаль и начните получать стабильный халяльный доход
Часть прибыли направляется на благотворительные нужды

Хотите получить
бесплатную консультацию?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Отправить резюме

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите инвестировать?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить бесплатную
консультацию по инвестициям?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите оформить
данный тариф

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить
финансирование?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить бесплатную
консультацию по финансированию?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Мушарака (араб. مشـاركة) — это форма исламского партнёрского финансирования, при которой две или более стороны объединяют капитал для ведения совместной деятельности и разделяют прибыль в заранее согласованных долях, в соответствии с принципами шариата. Убытки распределяются строго пропорционально вложенному капиталу каждого партнера.

Мушарака является одним из базовых договоров исламских финансов и широко используется в инвестиционной и предпринимательской деятельности. Все участники мушараки вносят вклад в проект — в виде денежных средств, имущества или других активов — и выступают равноправными партнёрами. Прибыль распределяется по заранее согласованной пропорции, тогда как убытки распределяются строго пропорционально внесённому капиталу.

Важной особенностью мушараки является то, что доход не гарантируется ни одной из сторон. Это отличает данный договор от процентного кредитования, запрещённого в исламе (риба). Все риски и результаты деятельности разделяются между участниками, что соответствует принципам справедливости и реального участия в бизнесе.

Мудараба — это форма партнёрского финансирования в исламских финансах, при которой одна сторона (инвестор, рабб аль-маль) предоставляет капитал, а другая сторона (управляющий, мудариб) управляет этим капиталом и ведёт бизнес.

Прибыль распределяется между сторонами в заранее согласованных долях, а убытки несёт инвестор — за исключением случаев халатности или нарушения условий со стороны управляющего.

Мурабаха (араб. مرابحة) — это форма исламского торгового финансирования, при которой финансовая организация приобретает товар по запросу клиента и перепродаёт его с заранее согласованной наценкой, раскрывая клиенту первоначальную стоимость и размер прибыли, в соответствии с нормами шариата.

Мурабаха является одним из наиболее распространённых договоров в исламских финансах и используется как шариатская альтернатива процентному кредитованию. В рамках договора мурабаха финансовая организация сначала становится собственником товара, принимает на себя связанные с ним риски, а затем продаёт этот товар клиенту по фиксированной цене, включающей согласованную наценку.

Цена сделки и наценка определяются во время заключения договора и не изменяются в течение срока действия соглашения. Оплата может производиться сразу либо в рассрочку. В отличие от традиционного кредита, прибыль в договоре мурабаха формируется не за счёт процентов, а за счёт торговой наценки, что делает сделку допустимой с точки зрения шариата.

Важным условием шариатской допустимости мурабахи является фактическое владение товаром продавцом до момента перепродажи, а также прозрачность всех условий сделки. Исключены проценты и пени за просрочку платежей.

Иджара (араб. إجارة) — это форма исламского договора аренды, при которой одна сторона предоставляет актив во временное пользование другой стороне за фиксированную арендную плату, при этом право собственности на актив остаётся у арендодателя, в соответствии с требованиями шариата.

Иджара является шариатски допустимым аналогом аренды и лизинга и широко используется в исламских финансах. В рамках договора иджара арендодатель обязан владеть активом и нести основные риски, связанные с правом собственности, включая риски повреждения или утраты не по вине арендатора.

Арендатор, в свою очередь, оплачивает пользование активом на условиях, заранее зафиксированных в договоре. Размер арендных платежей, срок аренды и объект договора должны быть чётко определены заранее.

Платежи взимаются за пользование активом, а не за предоставление денежных средств, что принципиально отличает иджару от процентного кредитования, запрещённого в исламе (риба). Существует также форма иджара мунтахия бит-тамлик (аренда с последующим выкупом), при которой после окончания срока аренды актив может быть передан арендатору на основании отдельного договора купли-продажи или дарения.

Салам — это шариатская форма предоплатной сделки, при которой покупатель оплачивает товар заранее, а продавец обязуется поставить его в заранее согласованный срок и по оговорённым характеристикам.

Салам используется в исламских финансах для закупки товаров и сырья, особенно в сельском хозяйстве и производстве. Основные условия сделки:

  • оплата производится до передачи товара, в момент заключения сделки;
  • товар должен быть чётко определён по количеству, качеству и срокам поставки;
  • сделка исключает элементы риба (процентного дохода) и гарар (неопределённости).

Салам позволяет финансировать производство и торговлю без использования процентных кредитов, обеспечивая прозрачность и справедливое распределение рисков.

Истисна — это шариатский договор производства или строительства, при котором продавец обязуется изготовить товар или построить объект по заказу покупателя с последующей передачей и оплатой, согласованной заранее.

Договор Истисна используется для заключения сделок, где производство производится после предоплаты. Ключевые характеристики:

  • товар или объект создаётся по индивидуальному заказу;
  • цена и срок изготовления фиксируются заранее;
  • оплата может быть произведена частями или после завершения работы;
  • право собственности переходит к покупателю после передачи готового объекта.

Истисна позволяет реализовать малые и крупные проекты/товары и производственные заказы без привлечения процентного кредита, полностью соблюдая принципы шариата.

Сукук (араб. صكوك) — это исламский финансовый инструмент, аналог облигаций, который представляет долевое участие инвестора в конкретном активе или проекте в соответствии с нормами шариата, без начисления процентов (риба).

Сукук используется для привлечения инвестиций в проекты и активы, обеспечивая инвесторов долей в прибыли, а не фиксированным процентом. В отличие от традиционных облигаций, доход по сукук формируется из реальных операций с активами, таких как аренда, торговля, проектное финансирование или инвестиции в имущество.

AAOIFI (Организация по бухгалтерскому учету и аудиту для исламских финансовых учреждений) — это ключевая международная некоммерческая организация, которая устанавливает стандарты для глобальной индустрии исламских финансов.

Миссия: Разработка и выпуск стандартов в области шариата, бухгалтерского учета, аудита, этики и управления.

История и база: Основана в 1991 году, штаб-квартира находится в Бахрейне.

Глобальное влияние: В состав входят более 200 членов из более чем 45 стран, включая центральные банки (в том числе Банк России с 2024 года) и финансовые институты.

Стандарты: Организация выпустила около 100 стандартов. В некоторых странах (например, Бахрейн, ОАЭ, Катар) они являются обязательными, в других — носят рекомендательный характер.

Отличие от МСФО (IFRS): В то время как МСФО опирается на светские рыночные принципы, стандарты AAOIFI базируются на нормах шариата, запрещающих ростовщичество (риба) и чрезмерную неопределенность (гарар).

Таблица сравнения тарифов

Выберите до 3 тарифов для сравнения

Пожалуйста, выберите хотя бы один тариф для сравнения.
Нужна консультация
Успей воспользоваться спец условиями!
Повышенная доля в прибыли
для инвесторов в Курбан!
10% к доле в прибыли
Оставьте заявку, чтобы получить консультацию