Как стоматологической клинике купить оборудование без процентного кредита

Амаль
Редакция Амаль
20 октября 2026
Читать:
просмотр

Открыть второй кабинет или заменить установку проще на презентации, чем в рабочем графике клиники. Кресло должно приехать, пройти монтаж, быть допущено к применению и начать приносить выручку. Платежи же могут начаться раньше. Поэтому решение о финансировании стоматологического оборудования нужно принимать не по одному ежемесячному взносу, а по всей цепочке: выбранный актив, продавец, договор, ввод в работу и запас денег на период запуска.
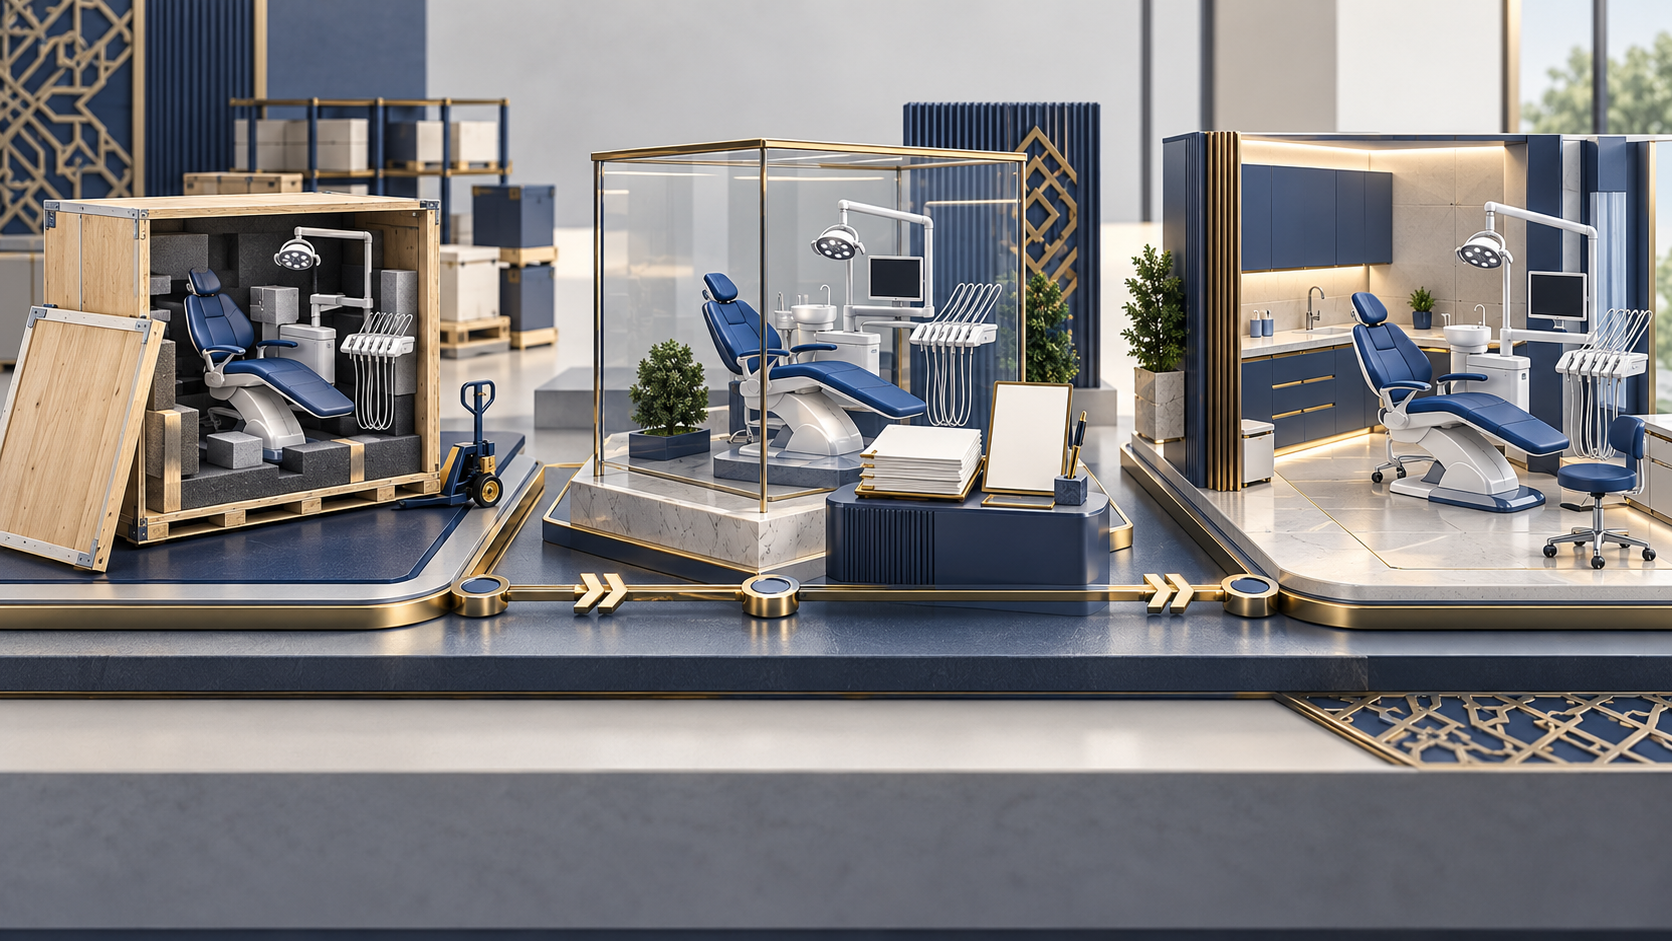

путь стоматологической установки от поставщика к клинике

Коротко

  • Начинайте с загрузки клиники и точного состава оборудования, а не с желаемой суммы финансирования.
  • Проверяйте отдельно торговую конструкцию, статус медицинского изделия и готовность кабинета к запуску.
  • Сведите поставку, монтаж и платежи в один денежный план со сценарием задержки.

Начните с задачи клиники, а не с суммы заявки

Если запись расписана на недели вперёд, новое кресло может увеличить пропускную способность. Но если узкое место — нехватка врачей или помещение без нужных коммуникаций, покупка техники не решит проблему. Составьте план загрузки: какие услуги появятся, кто будет работать на оборудовании, сколько времени потребуется на обучение и когда реалистично начнутся приёмы. Прогноз лучше считать по осторожному сценарию, отдельно от рекламной мощности установки.

Определите предмет покупки настолько точно, чтобы разные стороны говорили об одном и том же. Для стоматологического комплекса важны модель, комплектация, программное обеспечение, расходники, доставка, монтаж, гарантия и обучение персонала. Иногда «оборудование под ключ» на деле складывается из нескольких поставщиков и договоров. Если часть услуг нельзя приобрести как самостоятельный товар, их оформление и оплата требуют отдельного разбора.

Как выглядит покупка в партнёрской модели

В продаже с рассрочкой финансирующая организация приобретает конкретный актив, затем продаёт его клинике по заранее согласованной цене. Это не выдача клинике денег под процент: юридически и экономически значимы действительная покупка, принадлежность актива продавцу до перепродажи и понятный переход прав и рисков. Цена для клиники, график и обеспечительные условия должны читаться в договоре без догадок. Шариатские детали конкретной конструкции проверяются по документам, а не по названию продукта.

Практический вопрос — кто заключает договор с поставщиком и на чьё имя выставлены документы. Если клиника уже сама купила оборудование, а финансирующая сторона лишь перечислила деньги после факта, последующее переименование долга в «торговую сделку» не делает экономику сделки иной. В документах должны согласованно отражаться заказ, оплата, передача и дальнейшая продажа. Это же помогает не запутаться с гарантийными требованиями, если при установке обнаружится дефект.
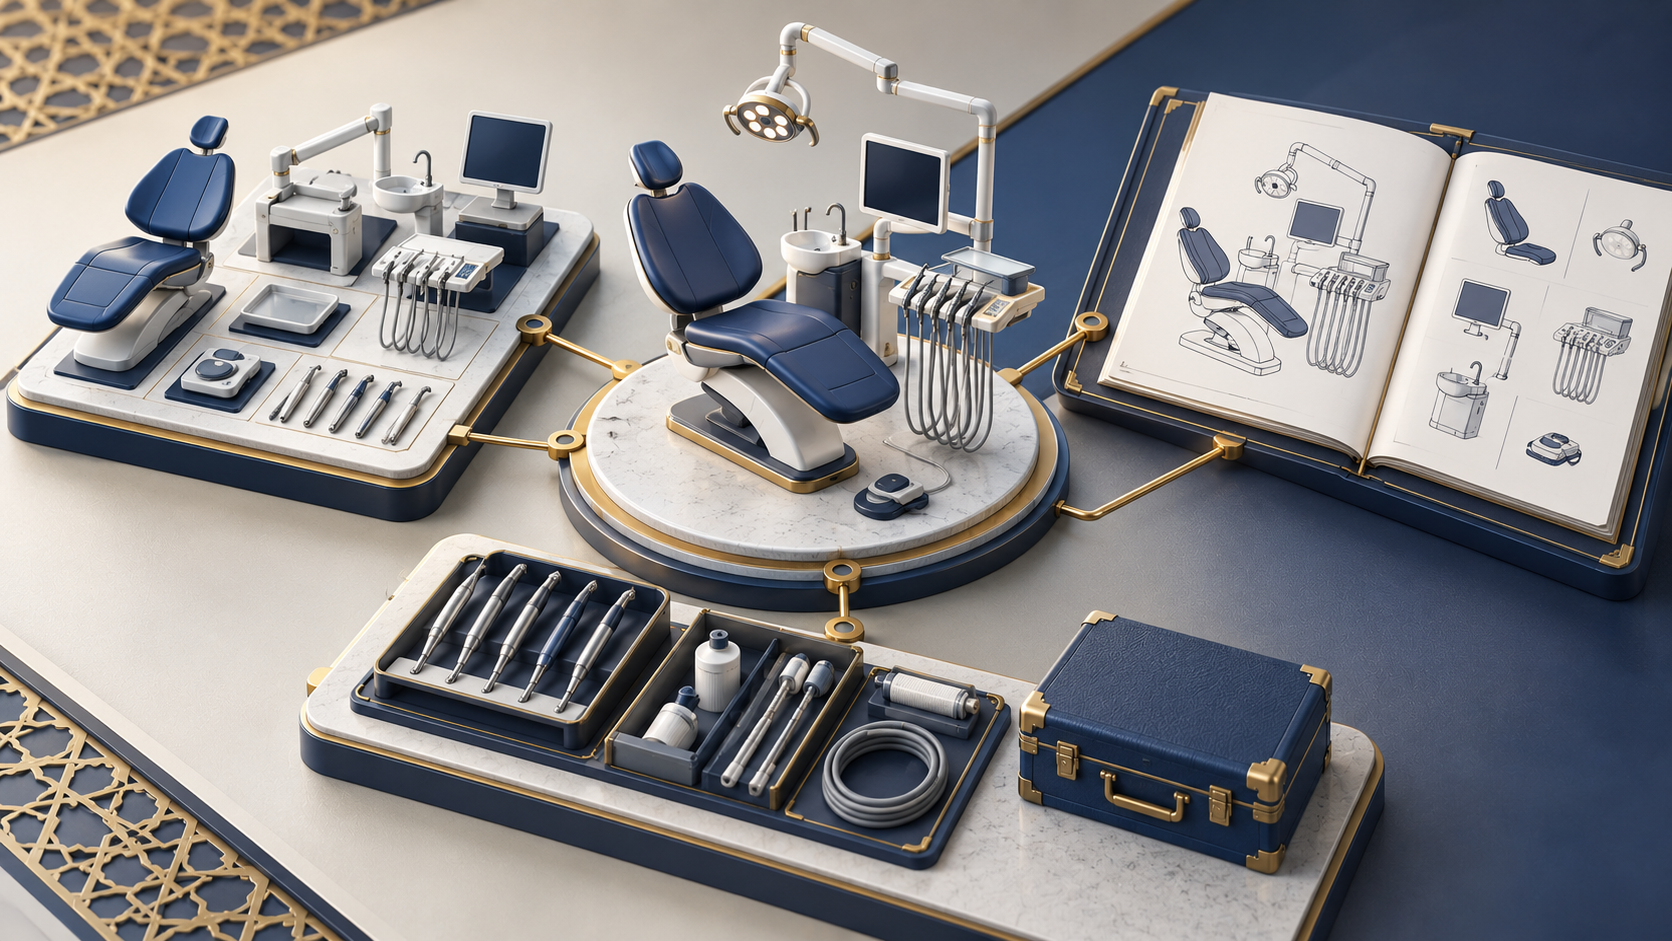

сверка модели и комплектации стоматологического оборудования

Медицинский статус оборудования нельзя оставлять на потом

Перед подписанием спецификации проверьте наименование и статус медицинского изделия в государственном реестре Росздравнадзора. Сопоставьте регистрационные сведения с моделью и комплектностью, которые указаны поставщиком. Для бывшей в эксплуатации техники дополнительно нужны данные о серийном номере, обслуживании и законном происхождении. Отдельно оцените, позволяет ли лицензия и помещение клиники использовать оборудование для запланированных работ; эта проверка относится к медицинскому регулированию и не заменяется финансовым договором.

Договор с поставщиком должен отвечать на вопросы, кто отвечает за доставку, монтаж, испытание, обучение и устранение дефектов. Подписанный акт приёмки без фактической проверки может резко осложнить спор. Полезно закрепить перечень тестов и документов, после которых клиника признаёт оборудование принятым. Если поставщик не готов дать техническую документацию до оплаты, это сигнал остановить процесс, а не ускорить его.

Три независимые проверки стоматологического оборудования

ПроверкаЧто сверитьЧто она не заменяет
ПроверкаМедицинскаяЧто сверитьСведения реестра, модель, комплектность, допустимость примененияЧто она не заменяетПраво собственности и условия финансирования
ПроверкаТехническаяЧто сверитьПомещение, коммуникации, монтаж, испытания и сервисЧто она не заменяетРегистрационный статус изделия
ПроверкаДоговорнаяЧто сверитьСтороны, предмет, цену, акты и ответственностьЧто она не заменяетПлан загрузки кабинета и платёжный резерв

запуск стоматологического кабинета и начало платежей

Считайте запуск и платежи вместе

Допустим, клиника планирует купить установку и диагностический модуль. К цене оборудования прибавятся подготовка кабинета, подключение, расходные материалы и возможный простой старого кабинета. Даже если часть расходов финансируется отдельно, в денежном плане они возникают одновременно. Постройте помесячный график с тремя вариантами загрузки: ожидаемым, сниженным и с задержкой ввода. В каждом варианте должно оставаться место для зарплат, аренды и обязательных расходов.

Сравнивайте предложения по полной сумме, а не по размеру первого платежа. Запросите проект договора, спецификацию, календарь платежей и порядок досрочного исполнения. Уточните, что происходит при задержке поставки, возврате дефектного изделия и переносе даты монтажа. Если цена актива фиксирована, это ещё не означает, что дополнительные услуги, налоги или обеспечение не повлияют на общий бюджет проекта.

Три момента, которые нельзя смешивать

1. Оборудование доставлено

Сверьте модель, комплектацию и документы; доставка сама по себе не доказывает готовность к приёму.

2. Оборудование принято

Подтвердите испытания и выполненные обязанности поставщика по согласованному порядку.

3. Кабинет работает

Учтите подготовку помещения, обучение и фактическую запись; платежи могут начаться раньше выручки.

досье покупки оборудования для стоматологической клиники

Что подготовить к переговорам

  1. Спецификацию с точным составом оборудования, программ и услуг.
  2. Предложение поставщика, сроки поставки, гарантии и документы на медицинское изделие.
  3. Данные о загрузке клиники и расчёт платежей при слабом сценарии выручки.
  4. Проект договора финансирования с цепочкой владения, ценой и графиком.
  5. План ввода в эксплуатацию и ответственного за приёмку техники.

Финансирующая организация оценит не только желаемый актив, но и способность бизнеса выполнять обязательства. Для клиники это повод заранее собрать отчётность, сведения о действующих долгах и кассовом резерве. Одобрение не следует считать автоматическим: условия зависят от оценки конкретной сделки и внутренних правил участника рынка.

Почему финансирование установки не покрывает автоматически весь запуск

Подготовка кабинета, монтаж, обучение, расходники и работа персонала могут требовать разных договоров и источников оплаты. Их нельзя незаметно включать в предмет продажи другого актива. Сначала составьте общий бюджет, затем уточните допустимое оформление каждой позиции.


Частые вопросы

Можно ли финансировать только часть комплекта?

Это зависит от того, можно ли точно выделить приобретаемые товары и согласовать их покупку, передачу и цену. Монтаж, обучение и сервис не стоит незаметно «зашивать» в описание другого актива; их договорная судьба должна быть ясной.

Что важнее: низкий платёж или быстрый запуск?

Ни один показатель сам по себе не решает вопрос. Низкий платёж не спасёт проект с задержкой лицензирования или без врача, а быстрый запуск не оправдает нагрузку, которую клиника не выдержит при падении записи.

Достаточно ли слов «по шариату» в предложении?

Нет. Попросите договоры и описание шариатского контроля, проверьте реальную покупку актива и условия просрочки. При сомнениях покажите пакет документов профильному юристу и специалисту по исламским финансам.

Вывод

Хорошая сделка начинается с работающего медицинского проекта и проверяемого оборудования. Партнёрская модель помогает обсудить покупку реального актива без процентного кредита, но не отменяет техническую, юридическую и финансовую дисциплину. Если клиника может объяснить путь оборудования от поставщика до первого пациента и выдерживает осторожный платёжный сценарий, переговоры становятся предметными.

Источники и проверка фактов
Поделиться статьей:
Автор / источник статьи
Редакция Амаль

Читайте также

Исламский вклад: чем он отличается от депозита и что спросить перед размещением денег
Запрос «исламский вклад» понятен, но внутри него могут скрываться разные продукты: инвестиционный счёт, договор управления, участие в торговой операции или обычное предложение с новым названием. Разбираем, почему нельзя переносить ожидания от банковского депозита на любую модель исламских финансов
11.09.2026
eye_line 47
Кредитная карта, кешбэк и рассрочка в исламе: как читать тариф и договор
Кредитная карта, бонусная программа и сервис рассрочки могут стоять рядом в одном банковском приложении, но с точки зрения договора это разные конструкции. Для мусульманина вопрос начинается не со значка «0%» и не с размера кешбэка, а с того, возникает ли денежный долг с обязательным приростом, как определена цена товара и что происходит при просрочке.
24.09.2026
eye_line 44
Халяльные акции: как проходит шариатский скрининг компании
Покупка акции означает участие в бизнесе компании, поэтому шариатская оценка начинается не с цены на бирже, а с характера деятельности эмитента и его финансовой структуры. Разбираем, почему готовый список бумаг нельзя считать вечным и как инвестору читать методологию скрининга
11.09.2026
eye_line 40
Новый курс от Амаль Академии

Запишитесь прямо сейчас!

Узнать подробнее
Инвестируйте в Амаль и начните получать стабильный халяльный доход
Часть прибыли направляется на благотворительные нужды

Хотите получить
бесплатную консультацию?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Отправить резюме

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите инвестировать?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить бесплатную
консультацию по инвестициям?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите оформить
данный тариф

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить
финансирование?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить бесплатную
консультацию по финансированию?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Мушарака (араб. مشـاركة) — это форма исламского партнёрского финансирования, при которой две или более стороны объединяют капитал для ведения совместной деятельности и разделяют прибыль в заранее согласованных долях, в соответствии с принципами шариата. Убытки распределяются строго пропорционально вложенному капиталу каждого партнера.

Мушарака является одним из базовых договоров исламских финансов и широко используется в инвестиционной и предпринимательской деятельности. Все участники мушараки вносят вклад в проект — в виде денежных средств, имущества или других активов — и выступают равноправными партнёрами. Прибыль распределяется по заранее согласованной пропорции, тогда как убытки распределяются строго пропорционально внесённому капиталу.

Важной особенностью мушараки является то, что доход не гарантируется ни одной из сторон. Это отличает данный договор от процентного кредитования, запрещённого в исламе (риба). Все риски и результаты деятельности разделяются между участниками, что соответствует принципам справедливости и реального участия в бизнесе.

Мудараба — это форма партнёрского финансирования в исламских финансах, при которой одна сторона (инвестор, рабб аль-маль) предоставляет капитал, а другая сторона (управляющий, мудариб) управляет этим капиталом и ведёт бизнес.

Прибыль распределяется между сторонами в заранее согласованных долях, а убытки несёт инвестор — за исключением случаев халатности или нарушения условий со стороны управляющего.

Мурабаха (араб. مرابحة) — это форма исламского торгового финансирования, при которой финансовая организация приобретает товар по запросу клиента и перепродаёт его с заранее согласованной наценкой, раскрывая клиенту первоначальную стоимость и размер прибыли, в соответствии с нормами шариата.

Мурабаха является одним из наиболее распространённых договоров в исламских финансах и используется как шариатская альтернатива процентному кредитованию. В рамках договора мурабаха финансовая организация сначала становится собственником товара, принимает на себя связанные с ним риски, а затем продаёт этот товар клиенту по фиксированной цене, включающей согласованную наценку.

Цена сделки и наценка определяются во время заключения договора и не изменяются в течение срока действия соглашения. Оплата может производиться сразу либо в рассрочку. В отличие от традиционного кредита, прибыль в договоре мурабаха формируется не за счёт процентов, а за счёт торговой наценки, что делает сделку допустимой с точки зрения шариата.

Важным условием шариатской допустимости мурабахи является фактическое владение товаром продавцом до момента перепродажи, а также прозрачность всех условий сделки. Исключены проценты и пени за просрочку платежей.

Иджара (араб. إجارة) — это форма исламского договора аренды, при которой одна сторона предоставляет актив во временное пользование другой стороне за фиксированную арендную плату, при этом право собственности на актив остаётся у арендодателя, в соответствии с требованиями шариата.

Иджара является шариатски допустимым аналогом аренды и лизинга и широко используется в исламских финансах. В рамках договора иджара арендодатель обязан владеть активом и нести основные риски, связанные с правом собственности, включая риски повреждения или утраты не по вине арендатора.

Арендатор, в свою очередь, оплачивает пользование активом на условиях, заранее зафиксированных в договоре. Размер арендных платежей, срок аренды и объект договора должны быть чётко определены заранее.

Платежи взимаются за пользование активом, а не за предоставление денежных средств, что принципиально отличает иджару от процентного кредитования, запрещённого в исламе (риба). Существует также форма иджара мунтахия бит-тамлик (аренда с последующим выкупом), при которой после окончания срока аренды актив может быть передан арендатору на основании отдельного договора купли-продажи или дарения.

Салам — это шариатская форма предоплатной сделки, при которой покупатель оплачивает товар заранее, а продавец обязуется поставить его в заранее согласованный срок и по оговорённым характеристикам.

Салам используется в исламских финансах для закупки товаров и сырья, особенно в сельском хозяйстве и производстве. Основные условия сделки:

  • оплата производится до передачи товара, в момент заключения сделки;
  • товар должен быть чётко определён по количеству, качеству и срокам поставки;
  • сделка исключает элементы риба (процентного дохода) и гарар (неопределённости).

Салам позволяет финансировать производство и торговлю без использования процентных кредитов, обеспечивая прозрачность и справедливое распределение рисков.

Истисна — это шариатский договор производства или строительства, при котором продавец обязуется изготовить товар или построить объект по заказу покупателя с последующей передачей и оплатой, согласованной заранее.

Договор Истисна используется для заключения сделок, где производство производится после предоплаты. Ключевые характеристики:

  • товар или объект создаётся по индивидуальному заказу;
  • цена и срок изготовления фиксируются заранее;
  • оплата может быть произведена частями или после завершения работы;
  • право собственности переходит к покупателю после передачи готового объекта.

Истисна позволяет реализовать малые и крупные проекты/товары и производственные заказы без привлечения процентного кредита, полностью соблюдая принципы шариата.

Сукук (араб. صكوك) — это исламский финансовый инструмент, аналог облигаций, который представляет долевое участие инвестора в конкретном активе или проекте в соответствии с нормами шариата, без начисления процентов (риба).

Сукук используется для привлечения инвестиций в проекты и активы, обеспечивая инвесторов долей в прибыли, а не фиксированным процентом. В отличие от традиционных облигаций, доход по сукук формируется из реальных операций с активами, таких как аренда, торговля, проектное финансирование или инвестиции в имущество.

AAOIFI (Организация по бухгалтерскому учету и аудиту для исламских финансовых учреждений) — это ключевая международная некоммерческая организация, которая устанавливает стандарты для глобальной индустрии исламских финансов.

Миссия: Разработка и выпуск стандартов в области шариата, бухгалтерского учета, аудита, этики и управления.

История и база: Основана в 1991 году, штаб-квартира находится в Бахрейне.

Глобальное влияние: В состав входят более 200 членов из более чем 45 стран, включая центральные банки (в том числе Банк России с 2024 года) и финансовые институты.

Стандарты: Организация выпустила около 100 стандартов. В некоторых странах (например, Бахрейн, ОАЭ, Катар) они являются обязательными, в других — носят рекомендательный характер.

Отличие от МСФО (IFRS): В то время как МСФО опирается на светские рыночные принципы, стандарты AAOIFI базируются на нормах шариата, запрещающих ростовщичество (риба) и чрезмерную неопределенность (гарар).

Таблица сравнения тарифов

Выберите до 3 тарифов для сравнения

Пожалуйста, выберите хотя бы один тариф для сравнения.
Нужна консультация
Успей воспользоваться спец условиями!
Повышенная доля в прибыли
для инвесторов в Курбан!
10% к доле в прибыли
Оставьте заявку, чтобы получить консультацию