Финансирование станков и производственной линии для среднего бизнеса

Амаль
Редакция Амаль
20 октября 2026
Читать:
просмотр

Производственной компании легко перепутать покупку станка с покупкой дополнительной мощности. Станок может быть оплачен и даже стоять в цехе, но не выпускать товар из-за отсутствия оснастки, подключения или обученного оператора. Партнёрское финансирование имеет смысл обсуждать после того, как бизнес описал весь проект: какую продукцию планирует делать, чем обеспечен спрос, что именно приобретается и как компания переживёт период наладки.
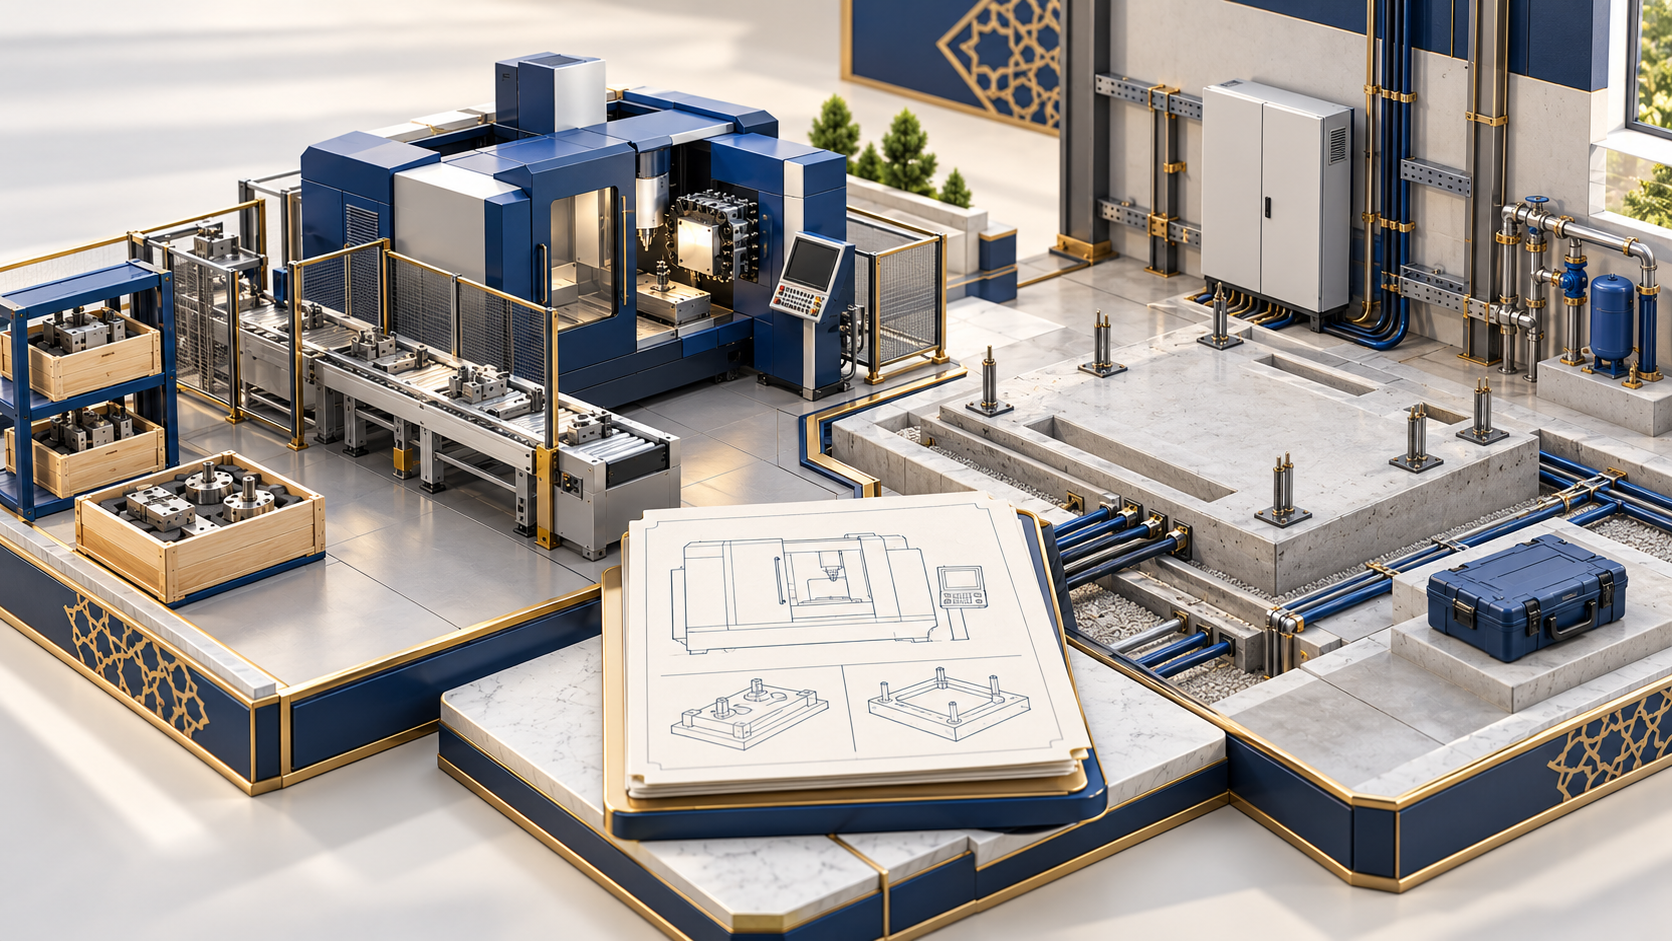

оборудование и работы при запуске производственной линии

Коротко

  • Отделите приобретаемые станки от монтажа, строительных работ и других услуг.
  • Проверьте переход прав и риск на маршруте от поставщика до предприятия.
  • Оценивайте не только цену машин, но и расходы до устойчивого выпуска и оплаты заказов.

Разделите линию на активы и работы

В коммерческом предложении «производственная линия» иногда обозначает один комплект оборудования, а иногда — станки от нескольких поставщиков, программное обеспечение, строительство фундамента, монтаж и пусконаладку. Для финансирования через покупку и перепродажу активов нужен определённый предмет: наименование, комплектация, цена и порядок передачи. Работы и услуги требуют своей договорной логики. Нельзя считать их товаром только ради красивого общего счёта.

Подготовьте две версии спецификации. Первая техническая: производительность, энергопотребление, оснастка, допуски, требования к помещению и совместимость с текущим циклом. Вторая договорная: кто продаёт каждую позицию, когда возникает право собственности, каким актом подтверждается передача и кто отвечает за повреждение до передачи. Если эти версии расходятся, вопрос нужно решить до оплаты, а не после возникновения спора.
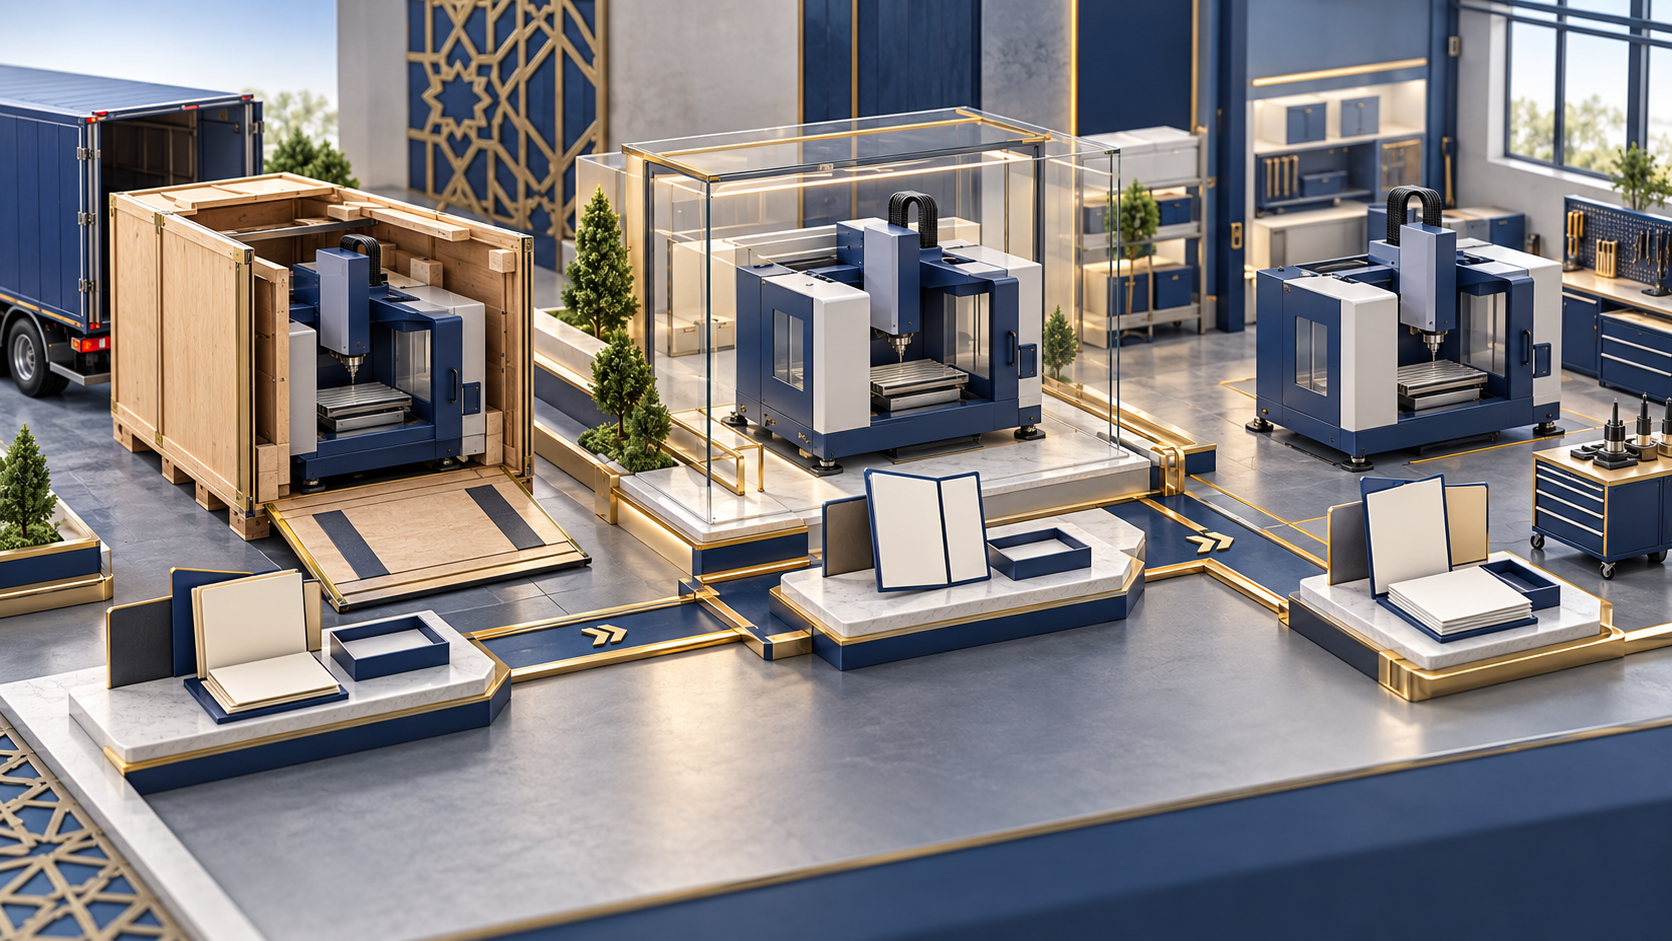

переход прав на станок при партнёрском финансировании

Что происходит в торговой модели

При мурабахе финансирующая сторона покупает обозначенный актив и продаёт компании с раскрытием себестоимости и согласованной наценки. Для иных форм продажи состав раскрытия может отличаться, поэтому название конструкции и итоговую цену следует проверять по проекту договора. В обоих случаях реальная покупка и продажа не должны сводиться к перечислению денег клиенту с обязательным приростом за время пользования ими. Применимость конкретного договора оценивается по его условиям и фактическому исполнению.

Для бизнеса особенно важен момент риска. Представьте, что станок повредился в пути или оказался другой модификации. Кто в этот момент собственник, кто предъявляет претензию перевозчику и когда компания обязана принять оборудование? Эти вопросы отражают реальное распределение прав и обязанностей. Их отсутствие в документах — повод для уточнения, даже если график платежей уже согласован.
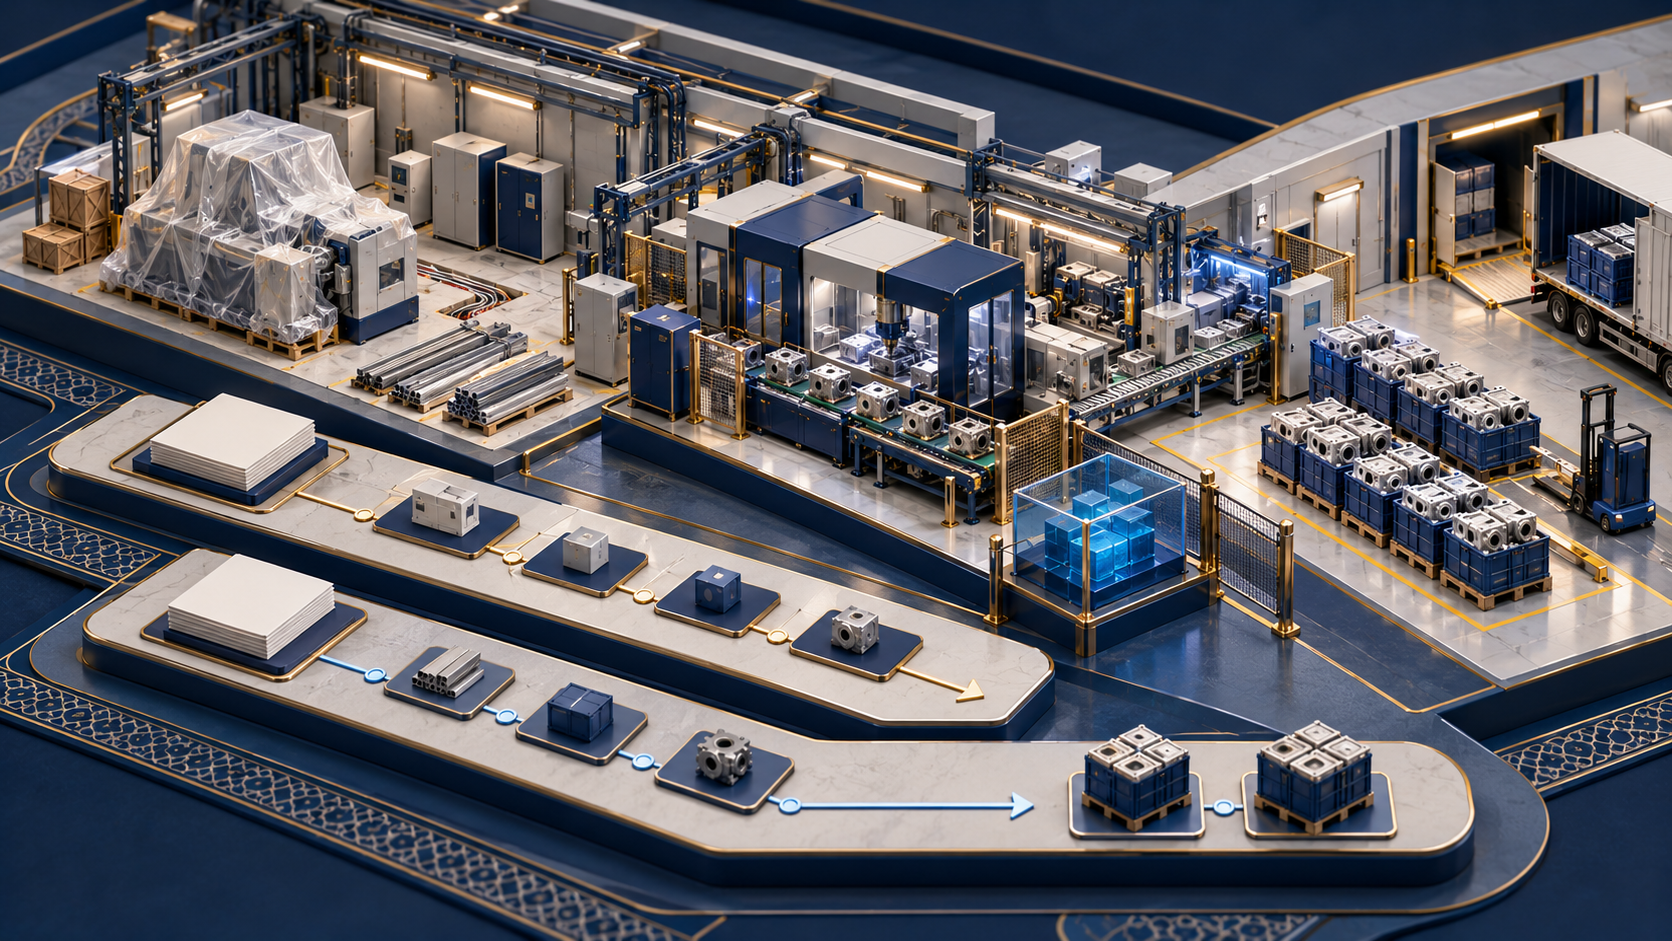

пусконаладка линии и расходы до первой выручки

Не путайте цену оборудования и стоимость выхода на проектную мощность

Финансовая модель должна включать не только цену станков. Посчитайте подготовку площадки, подключение коммуникаций, инструмент, обучение, брак первых партий, запас сырья и снижение выпуска на действующей линии во время монтажа. Среднему бизнесу полезно отдельно показать потребность в оборотных средствах: новая мощность увеличивает выпуск, но деньги от покупателя могут поступить через несколько месяцев после закупки материала.

Проверьте модель на трёх стрессах: поставка сдвинулась, запуск занял больше времени, покупатель снизил заказ. Важно не угадать будущее с точностью до рубля, а увидеть месяц, когда обязательные платежи превышают свободный денежный поток. Проект с хорошей маржой на бумаге может не выдержать именно этот месяц. Источник покрытия кассового разрыва лучше определить заранее.

Три события вместо одного акта

СобытиеПодтверждениеЧто уточнить
СобытиеДоставкаПодтверждениеКомплектность, модель и транспортные документыЧто уточнитьКто отвечает за повреждение до передачи
СобытиеМонтаж и наладкаПодтверждениеВыполненные работы, подключение и документацияЧто уточнитьКто устраняет недочёты и в какой срок
СобытиеИспытанияПодтверждениеПроверка согласованных показателей на материалеЧто уточнитьКакие условия запускают приёмку

испытания производственной линии перед приёмкой

Поставщик и приёмка важны не меньше договора финансирования

Изучите поставщика через открытые сервисы ФНС, запросите сведения о сервисе в России и закрепите состав документации. Для импортного оборудования проверьте условия поставки, сроки, валютные риски и доступность запасных частей. Если оборудование бывшее в употреблении, нужны документы о праве продавца, состоянии и предыдущем обслуживании. Эти действия снижают операционный риск, но не гарантируют отсутствие неисправностей.

В договоре поставки различайте доставку, монтаж и достижение согласованных показателей. Акт доставки не обязательно означает успешную пусконаладку. Опишите испытание на реальном материале, допустимый процент брака и процедуру устранения дефектов. Когда в одной сделке участвуют финансирующая организация, продавец, интегратор и компания-покупатель, каждому нужен понятный набор обязанностей.

Три сценария для бюджета запуска

1. Поставка сдвинулась

Сопоставьте новые сроки с подготовкой площадки, заказами и обязательствами.

2. Наладка затянулась

Учтите инструмент, обучение, первые партии и временное снижение выпуска.

3. Заказов стало меньше

Проверьте денежный поток и источник покрытия разрыва без идеальной загрузки.


Что проверить до решения

  1. Соответствует ли спецификация реальному производственному заданию.
  2. Кто продаёт актив финансирующей стороне и кто владеет им до продажи компании.
  3. Включены ли в бюджет монтаж, оснастка, обучение и оборотные средства.
  4. Какие события запускают приёмку и начало обязательств по платежам.
  5. Что происходит при браке, срыве сроков и досрочном исполнении договора.

Этот перечень не заменяет инвестиционный комитет, но помогает обсуждать предмет сделки, а не рекламное название продукта. Российский эксперимент по партнёрскому финансированию задаёт правовую рамку деятельности участников; он не подтверждает автоматически, что каждый отдельный договор экономически выгоден или шариатски безупречен.

Почему линия на заказ требует отдельного договорного разбора

Существующий станок и будущая линия, которую ещё предстоит изготовить, не всегда могут быть предметом одной конструкции. Нужно определить активы, работы, срок, приёмку и обязательства изготовителя. Доступность и допустимость модели подтверждаются по документам, а не по общему названию финансирования.

Частые вопросы

Можно ли финансировать проект, если линия ещё не изготовлена?

Возможность зависит от точного предмета и структуры договора. Изготовление на заказ и продажа существующего станка — разные ситуации; их нельзя автоматически оформлять одинаково. Для нестандартного проекта нужна отдельная юридическая и шариатская экспертиза.

Подходит ли аренда с выкупом вместо покупки?

Это самостоятельная модель со своими правилами владения и ответственности. Сравнивать её с покупкой полезно, но нельзя обещать, что конкретная организация предлагает такой продукт: сначала проверьте опубликованные условия.

Нужна ли гарантия загрузки линии?

Гарантировать сбыт обычно невозможно. Нужны подтверждённые заказы, диапазон сценариев и резерв ликвидности, а не обещание руководителя, что «станок себя окупит».

Вывод

Финансирование производственной линии начинается с карты активов, договоров и времени. Если компания знает, когда оборудование станет её собственностью, кто отвечает за запуск и как пройдёт слабый сценарий продаж, она может сравнивать модели на равных. Без этого даже понятная цена договора не показывает истинный риск проекта.

Источники и проверка фактов
Поделиться статьей:
Автор / источник статьи
Редакция Амаль

Читайте также

Маркетплейс без процентного кредита: как финансировать закупку товара по исламским принципам
Для продавца на маркетплейсе деньги часто исчезают раньше, чем появляется выручка: нужно заказать товар, оплатить логистику, дождаться поставки, пережить возвраты и только потом получить расчёт от площадки. В такой ситуации особенно легко принять любой быстрый лимит за «финансирование без процентов»
24.09.2026
eye_line 25
Закят с инвестиций: акции, деньги, доли в бизнесе и частые вопросы
Закят с инвестиций нельзя свести к одной формуле: значение имеют вид актива, цель владения, ликвидность, долги, доступность средств и школа, на которую опирается человек. Эта статья даёт карту вопросов для расчёта, но не заменяет персональное религиозное заключение
24.09.2026
eye_line 12
Инвестиции в бизнес по исламу: как оценить халяльность проекта и защитить деньги в реалиях России
Инвестиции в бизнес требуют двойной дисциплины: проверить, соответствует ли сама деятельность принципам шариата, и убедиться, что бизнес существует юридически и экономически. Красивый питч, личное знакомство и слово «халяль» не заменяют договор, отчётность и проверку контрагента
24.09.2026
eye_line 12
Новый курс от Амаль Академии

Запишитесь прямо сейчас!

Узнать подробнее
Инвестируйте в Амаль и начните получать стабильный халяльный доход
Часть прибыли направляется на благотворительные нужды

Хотите получить
бесплатную консультацию?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Отправить резюме

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите инвестировать?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить бесплатную
консультацию по инвестициям?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите оформить
данный тариф

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить
финансирование?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить бесплатную
консультацию по финансированию?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Мушарака (араб. مشـاركة) — это форма исламского партнёрского финансирования, при которой две или более стороны объединяют капитал для ведения совместной деятельности и разделяют прибыль в заранее согласованных долях, в соответствии с принципами шариата. Убытки распределяются строго пропорционально вложенному капиталу каждого партнера.

Мушарака является одним из базовых договоров исламских финансов и широко используется в инвестиционной и предпринимательской деятельности. Все участники мушараки вносят вклад в проект — в виде денежных средств, имущества или других активов — и выступают равноправными партнёрами. Прибыль распределяется по заранее согласованной пропорции, тогда как убытки распределяются строго пропорционально внесённому капиталу.

Важной особенностью мушараки является то, что доход не гарантируется ни одной из сторон. Это отличает данный договор от процентного кредитования, запрещённого в исламе (риба). Все риски и результаты деятельности разделяются между участниками, что соответствует принципам справедливости и реального участия в бизнесе.

Мудараба — это форма партнёрского финансирования в исламских финансах, при которой одна сторона (инвестор, рабб аль-маль) предоставляет капитал, а другая сторона (управляющий, мудариб) управляет этим капиталом и ведёт бизнес.

Прибыль распределяется между сторонами в заранее согласованных долях, а убытки несёт инвестор — за исключением случаев халатности или нарушения условий со стороны управляющего.

Мурабаха (араб. مرابحة) — это форма исламского торгового финансирования, при которой финансовая организация приобретает товар по запросу клиента и перепродаёт его с заранее согласованной наценкой, раскрывая клиенту первоначальную стоимость и размер прибыли, в соответствии с нормами шариата.

Мурабаха является одним из наиболее распространённых договоров в исламских финансах и используется как шариатская альтернатива процентному кредитованию. В рамках договора мурабаха финансовая организация сначала становится собственником товара, принимает на себя связанные с ним риски, а затем продаёт этот товар клиенту по фиксированной цене, включающей согласованную наценку.

Цена сделки и наценка определяются во время заключения договора и не изменяются в течение срока действия соглашения. Оплата может производиться сразу либо в рассрочку. В отличие от традиционного кредита, прибыль в договоре мурабаха формируется не за счёт процентов, а за счёт торговой наценки, что делает сделку допустимой с точки зрения шариата.

Важным условием шариатской допустимости мурабахи является фактическое владение товаром продавцом до момента перепродажи, а также прозрачность всех условий сделки. Исключены проценты и пени за просрочку платежей.

Иджара (араб. إجارة) — это форма исламского договора аренды, при которой одна сторона предоставляет актив во временное пользование другой стороне за фиксированную арендную плату, при этом право собственности на актив остаётся у арендодателя, в соответствии с требованиями шариата.

Иджара является шариатски допустимым аналогом аренды и лизинга и широко используется в исламских финансах. В рамках договора иджара арендодатель обязан владеть активом и нести основные риски, связанные с правом собственности, включая риски повреждения или утраты не по вине арендатора.

Арендатор, в свою очередь, оплачивает пользование активом на условиях, заранее зафиксированных в договоре. Размер арендных платежей, срок аренды и объект договора должны быть чётко определены заранее.

Платежи взимаются за пользование активом, а не за предоставление денежных средств, что принципиально отличает иджару от процентного кредитования, запрещённого в исламе (риба). Существует также форма иджара мунтахия бит-тамлик (аренда с последующим выкупом), при которой после окончания срока аренды актив может быть передан арендатору на основании отдельного договора купли-продажи или дарения.

Салам — это шариатская форма предоплатной сделки, при которой покупатель оплачивает товар заранее, а продавец обязуется поставить его в заранее согласованный срок и по оговорённым характеристикам.

Салам используется в исламских финансах для закупки товаров и сырья, особенно в сельском хозяйстве и производстве. Основные условия сделки:

  • оплата производится до передачи товара, в момент заключения сделки;
  • товар должен быть чётко определён по количеству, качеству и срокам поставки;
  • сделка исключает элементы риба (процентного дохода) и гарар (неопределённости).

Салам позволяет финансировать производство и торговлю без использования процентных кредитов, обеспечивая прозрачность и справедливое распределение рисков.

Истисна — это шариатский договор производства или строительства, при котором продавец обязуется изготовить товар или построить объект по заказу покупателя с последующей передачей и оплатой, согласованной заранее.

Договор Истисна используется для заключения сделок, где производство производится после предоплаты. Ключевые характеристики:

  • товар или объект создаётся по индивидуальному заказу;
  • цена и срок изготовления фиксируются заранее;
  • оплата может быть произведена частями или после завершения работы;
  • право собственности переходит к покупателю после передачи готового объекта.

Истисна позволяет реализовать малые и крупные проекты/товары и производственные заказы без привлечения процентного кредита, полностью соблюдая принципы шариата.

Сукук (араб. صكوك) — это исламский финансовый инструмент, аналог облигаций, который представляет долевое участие инвестора в конкретном активе или проекте в соответствии с нормами шариата, без начисления процентов (риба).

Сукук используется для привлечения инвестиций в проекты и активы, обеспечивая инвесторов долей в прибыли, а не фиксированным процентом. В отличие от традиционных облигаций, доход по сукук формируется из реальных операций с активами, таких как аренда, торговля, проектное финансирование или инвестиции в имущество.

AAOIFI (Организация по бухгалтерскому учету и аудиту для исламских финансовых учреждений) — это ключевая международная некоммерческая организация, которая устанавливает стандарты для глобальной индустрии исламских финансов.

Миссия: Разработка и выпуск стандартов в области шариата, бухгалтерского учета, аудита, этики и управления.

История и база: Основана в 1991 году, штаб-квартира находится в Бахрейне.

Глобальное влияние: В состав входят более 200 членов из более чем 45 стран, включая центральные банки (в том числе Банк России с 2024 года) и финансовые институты.

Стандарты: Организация выпустила около 100 стандартов. В некоторых странах (например, Бахрейн, ОАЭ, Катар) они являются обязательными, в других — носят рекомендательный характер.

Отличие от МСФО (IFRS): В то время как МСФО опирается на светские рыночные принципы, стандарты AAOIFI базируются на нормах шариата, запрещающих ростовщичество (риба) и чрезмерную неопределенность (гарар).

Таблица сравнения тарифов

Выберите до 3 тарифов для сравнения

Пожалуйста, выберите хотя бы один тариф для сравнения.
Нужна консультация
Успей воспользоваться спец условиями!
Повышенная доля в прибыли
для инвесторов в Курбан!
10% к доле в прибыли
Оставьте заявку, чтобы получить консультацию