Халяльные инвестиции или финансовая пирамида

Амаль
Редакция Амаль
20 октября 2026
Читать:
просмотр

Надпись «халяльные инвестиции» способна создать доверие ещё до знакомства с договором. Этим могут пользоваться и добросовестные предприниматели, и недобросовестные сборщики денег. Для инвестора этика начинается не с доверия к вывеске, а с проверки: кому передаются средства, какой актив или право он получает, откуда формируются выплаты и что произойдёт при убытке. Такая проверка нужна даже тогда, когда проект рекомендуют знакомые или сопровождают религиозной терминологией.

право на актив не подтверждается фотографией склада

Коротко

  • Слово «халяль» и первые выплаты не заменяют договор, отчётность и проверку источника результата.
  • Регистрация компании и отсутствие её в предупредительном списке не означают одобрения или безопасности проекта.
  • До перевода денег установите получателя, своё право, риск убытка и порядок выхода.

Что настораживает в обещании дохода

Банк России среди признаков финансовой пирамиды называет обещание высокой или гарантированной доходности, агрессивное продвижение, непрозрачное финансовое положение и выплаты за счёт новых участников. Каждый признак по отдельности ещё не даёт права публично объявить конкретную компанию пирамидой. Но сочетание обещанного фиксированного результата с отсутствием понятного бизнеса — веская причина остановиться и запросить доказательства. В первом полугодии 2026 года регулятор сообщал о выявленных проектах с признаками нелегального привлечения инвестиций; это реальный фон, а не доказательство против любой конкретной организации.

Особенно осторожно относитесь к фразе «доход обеспечен реальными активами», если не названы собственник, документ о праве, стоимость и то, какое право получит сам инвестор. Фото склада или здания не подтверждает связь проекта с активом. Договор может давать лишь требование к неизвестному посреднику, тогда как имущество принадлежит другому лицу.

проверка получателя средств и договора инвестиционного проекта

Проверка начинается с юридической стороны

Узнайте полное наименование получателя денег, ИНН, адрес, руководителя и назначение платежа. Сверьте сведения в сервисах ФНС и проверьте, требуется ли предлагаемой деятельности лицензия или включение в реестр Банка России. Справочник финансовых организаций и предупредительный список регулятора — полезные инструменты, но результат поиска нужно понимать правильно. Отсутствие записи в предупредительном списке не означает одобрение проекта. Наличие юридического лица также не гарантирует честность договора.

Если деньги просят переводить на личную карту, реквизиты постоянно меняются или договор выдадут только после оплаты, прекращайте переговоры до прояснения ситуации. У серьёзной сделки есть сторона, документ и проверяемый путь платежа. Не отправляйте деньги по ссылке из мессенджера лишь потому, что собеседник назвал себя представителем известной компании.
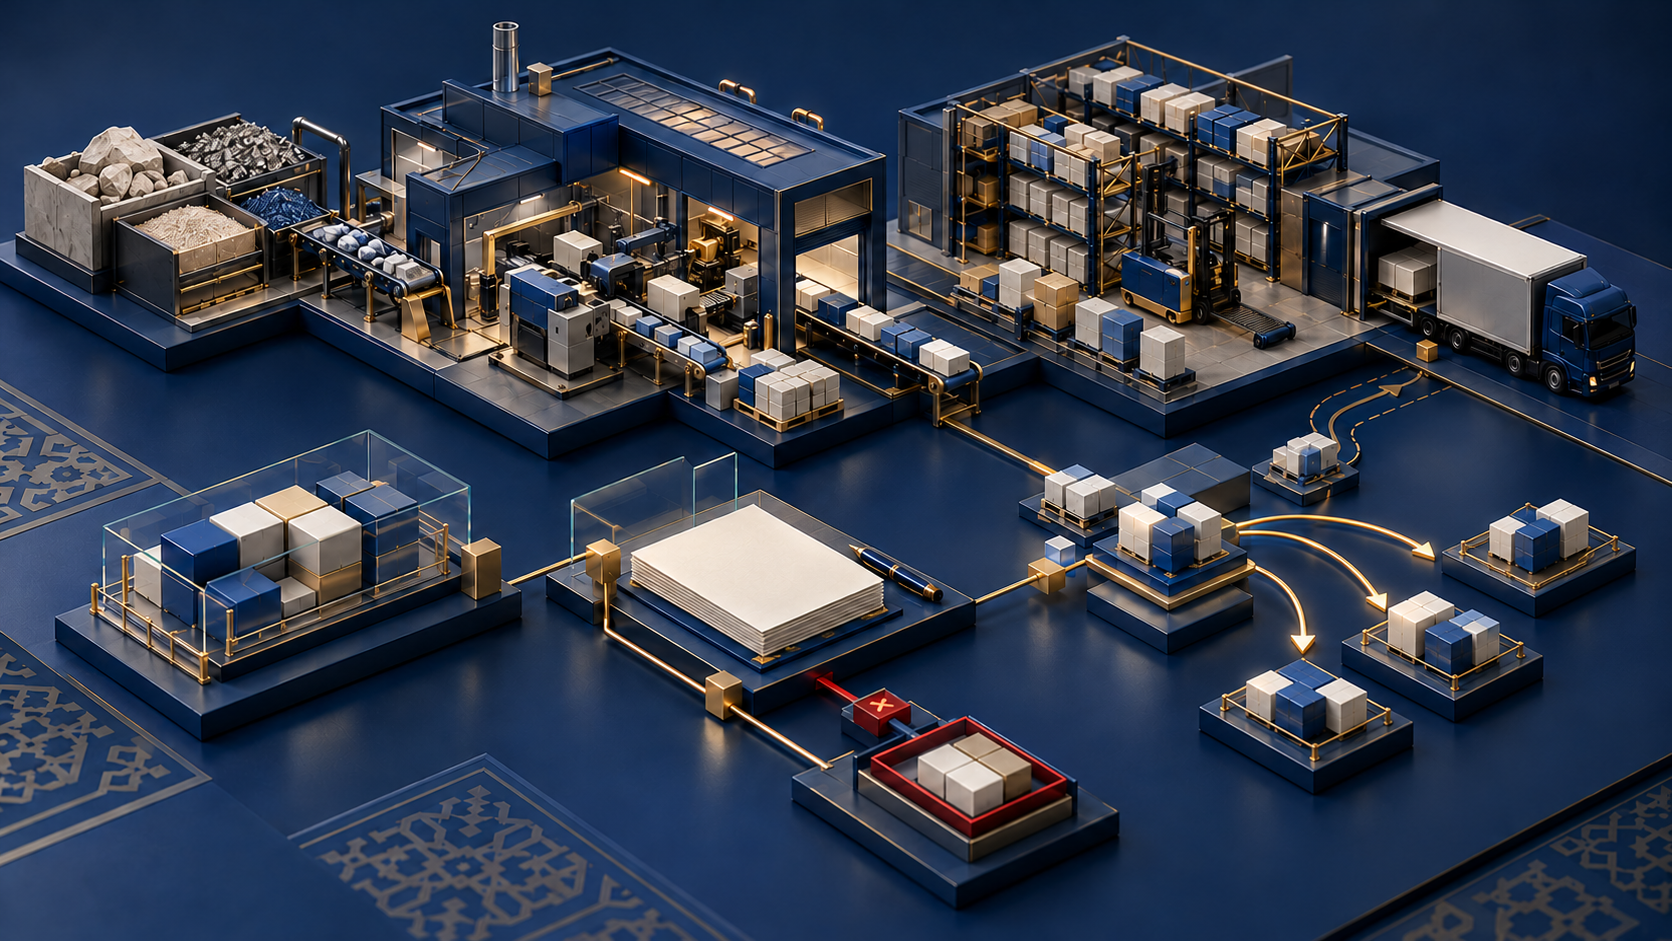

выплаты инвестору связаны с реальной работой бизнеса

Разберите источник выплат по шагам

Попросите показать, что именно делает бизнес: покупает товар, сдаёт актив в аренду, производит продукцию или оказывает услуги. Затем установите, на каком основании инвестор участвует в результате: доля, агентский договор, покупка конкретного актива или иное право. Если доход не зависит от результата бизнеса, выясните, за что именно его обещают. Риск нельзя скрывать за словом «партнёрство», а реальная выручка не возникает только от прихода новых вкладчиков.

Для исламской оценки важны допустимость деятельности, устройство договора и распределение прибыли и убытков. Документ шариатского совета полезен, если понятны состав совета, предмет проверки, дата и версия продукта. Скриншот печати или отзыв «нам разрешили» не доказывает, что именно ваш договор проверен и исполняется в согласованном виде. Попросите объяснить, как организован текущий контроль, а не только первоначальное заключение.

Обещание и проверяемое основание

Что заявленоЧто запроситьКакой вывод не делать
Что заявлено«Есть реальные активы»Что запроситьСобственника, документ о праве и своё право по договоруКакой вывод не делатьЧто фото склада означает владение долей в нём
Что заявлено«Компания зарегистрирована»Что запроситьЮридические данные, полномочия и требуемый статус деятельностиКакой вывод не делатьЧто запись в ЕГРЮЛ гарантирует инвестицию
Что заявлено«Есть шариатское заключение»Что запроситьПредмет проверки, дату, версию продукта и порядок контроляКакой вывод не делатьЧто любой договор под тем же названием уже одобрен
Что заявлено«Выплаты идут»Что запроситьИсточник результата и сопоставимую отчётностьКакой вывод не делатьЧто первые выплаты доказывают устойчивость бизнеса

риски убытка и выхода из халяльных инвестиций

Проверьте проект на неудобном сценарии

Спросите, что будет, если продажи снизятся, актив потеряет стоимость или заказчик задержит платёж. Кто несёт убыток, в каких пределах и когда инвестор вправе выйти? В добросовестной модели эти вопросы обсуждаются до перевода денег. Предложение, в котором есть только таблица ожидаемых выплат и нет сценария потерь, не даёт инвестору оценить риск. Непонятная ликвидность — тоже риск: право по договору может существовать, а продать его до срока нельзя.

Отдельно выясните, есть ли независимая отчётность и можно ли сопоставить её с заявленной деятельностью. Отчёт, составленный только из графика привлечения денег, мало говорит о прибыли бизнеса. Крупную сумму разумно обсуждать с юристом и финансовым специалистом, сохраняя письменные вопросы и ответы. Это не гарантия результата, но защита от решения под давлением срочности.

Три неудобных сценария для проекта

1. Продажи снизились

Установите, кто несёт убыток и как меняется результат инвестора.

2. Актив потерял стоимость

Прочитайте права по договору вместо предположения о гарантированном капитале.

3. Нужен досрочный выход

Уточните срок, ограничения, возможного покупателя и порядок расчётов.


Семь действий до перевода денег

  1. Проверить юридическое лицо и полномочия представителя.
  2. Установить статус финансовой деятельности по сервисам Банка России.
  3. Прочитать договор, а не только презентацию и отзывы.
  4. Увидеть права на заявленный актив и источник денежных выплат.
  5. Проверить, как распределяются убытки и возможен ли выход.
  6. Изучить шариатское заключение именно по этому продукту.
  7. Сохранить копии документов, переписки и реквизитов для платежа.

Если после этих шагов остаётся туман, отсутствие решения лучше потери денег. Важно не торопиться из-за фразы «мест осталось мало»: инвестиционный горизонт обычно длиннее рекламной акции.

Почему отсутствие проекта в предупредительном списке не означает одобрения

Список Банка России сообщает о выявленных признаках нелегальной деятельности, а не перечисляет все надёжные инвестиции. Проверка лицензии или реестрового статуса, договора, бизнеса и источника выплат остаётся самостоятельной задачей. Набор настораживающих признаков также не является основанием для безошибочного публичного обвинения компании.

Если деньги уже отправлены

Сохраните договор, переписку, чеки, выписки и адреса сайтов. Сразу сообщите банку о подозрительной операции и уточните возможные действия по платежу; затем обратитесь в правоохранительные органы и направьте информацию в Банк России через официальные каналы. Не платите «комиссию за разблокировку» или «налог за вывод» человеку, который уже удерживает ваши средства. Порядок защиты зависит от обстоятельств, поэтому при крупной сумме нужна юридическая помощь.

Частые вопросы

Если проект есть в ЕГРЮЛ, он безопасен?

Нет. Регистрация подтверждает существование юрлица, но не качество бизнеса, законность каждой финансовой операции или возвратность инвестиций.

Сертификат «халяль» исключает мошенничество?

Нет. Нужно проверить, кем, когда и на какой договор выдан документ, а затем отдельно проверить бизнес и финансовые права инвестора.

Можно ли опираться на отзывы знакомых?

Отзывы помогают задать вопросы, но не заменяют договор и отчётность. Первые выплаты сами по себе не доказывают устойчивость источника дохода.

Вывод

Слово «халяль» должно усиливать дисциплину проверки, а не отменять её. Настоящее содержание инвестиции видно в активах, документах, экономике выплат и распределении риска. Если проект не может объяснить эти вещи простыми словами и подтвердить их документами, переводить деньги преждевременно.

Источники и проверка фактов
Поделиться статьей:
Автор / источник статьи
Редакция Амаль

Читайте также

Программа долгосрочных сбережений и исламские финансы
Программа долгосрочных сбережений привлекает государственным софинансированием, налоговыми условиями и обещанием помочь накопить на будущее. У мусульманского вкладчика возникает ещё один вопрос: где находятся деньги, как ими управляет фонд и из чего формируются выплаты? Ответ нельзя получить только из названия программы. Надо отдельно изучить правовую защиту сбережений, инвестиционную политику негосударственного пенсионного фонда и конкретный договор
05.10.2026
eye_line 20
Спецтехника и коммерческий транспорт по исламским принципам
Тягач, грузовой фургон или экскаватор редко покупают ради самого владения. Предприниматель покупает возможность выполнить рейсы или контракт. Поэтому разговор о партнёрском финансировании транспорта начинается с загрузки машины, затрат на её содержание и документации по конкретному активу
05.10.2026
eye_line 20
Золото в исламе: слитки, монеты, ОМС и ETF — что именно покупает инвестор
Золото часто называют самым понятным защитным активом, однако под одним словом скрываются разные продукты: слиток в хранилище, инвестиционная монета, обезличенный металлический счёт, пай фонда или цифровое требование к платформе. Для шариатской и инвестиционной оценки важен не блеск металла, а ответ на вопрос: что именно принадлежит инвестору и как это подтверждено
24.09.2026
eye_line 24
Новый курс от Амаль Академии

Запишитесь прямо сейчас!

Узнать подробнее
Инвестируйте в Амаль и начните получать стабильный халяльный доход
Часть прибыли направляется на благотворительные нужды

Хотите получить
бесплатную консультацию?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Отправить резюме

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите инвестировать?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить бесплатную
консультацию по инвестициям?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите оформить
данный тариф

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить
финансирование?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Хотите получить бесплатную
консультацию по финансированию?

Оставьте свои контакты и наш менеджер свяжется с вами в ближайшее время!

Мушарака (араб. مشـاركة) — это форма исламского партнёрского финансирования, при которой две или более стороны объединяют капитал для ведения совместной деятельности и разделяют прибыль в заранее согласованных долях, в соответствии с принципами шариата. Убытки распределяются строго пропорционально вложенному капиталу каждого партнера.

Мушарака является одним из базовых договоров исламских финансов и широко используется в инвестиционной и предпринимательской деятельности. Все участники мушараки вносят вклад в проект — в виде денежных средств, имущества или других активов — и выступают равноправными партнёрами. Прибыль распределяется по заранее согласованной пропорции, тогда как убытки распределяются строго пропорционально внесённому капиталу.

Важной особенностью мушараки является то, что доход не гарантируется ни одной из сторон. Это отличает данный договор от процентного кредитования, запрещённого в исламе (риба). Все риски и результаты деятельности разделяются между участниками, что соответствует принципам справедливости и реального участия в бизнесе.

Мудараба — это форма партнёрского финансирования в исламских финансах, при которой одна сторона (инвестор, рабб аль-маль) предоставляет капитал, а другая сторона (управляющий, мудариб) управляет этим капиталом и ведёт бизнес.

Прибыль распределяется между сторонами в заранее согласованных долях, а убытки несёт инвестор — за исключением случаев халатности или нарушения условий со стороны управляющего.

Мурабаха (араб. مرابحة) — это форма исламского торгового финансирования, при которой финансовая организация приобретает товар по запросу клиента и перепродаёт его с заранее согласованной наценкой, раскрывая клиенту первоначальную стоимость и размер прибыли, в соответствии с нормами шариата.

Мурабаха является одним из наиболее распространённых договоров в исламских финансах и используется как шариатская альтернатива процентному кредитованию. В рамках договора мурабаха финансовая организация сначала становится собственником товара, принимает на себя связанные с ним риски, а затем продаёт этот товар клиенту по фиксированной цене, включающей согласованную наценку.

Цена сделки и наценка определяются во время заключения договора и не изменяются в течение срока действия соглашения. Оплата может производиться сразу либо в рассрочку. В отличие от традиционного кредита, прибыль в договоре мурабаха формируется не за счёт процентов, а за счёт торговой наценки, что делает сделку допустимой с точки зрения шариата.

Важным условием шариатской допустимости мурабахи является фактическое владение товаром продавцом до момента перепродажи, а также прозрачность всех условий сделки. Исключены проценты и пени за просрочку платежей.

Иджара (араб. إجارة) — это форма исламского договора аренды, при которой одна сторона предоставляет актив во временное пользование другой стороне за фиксированную арендную плату, при этом право собственности на актив остаётся у арендодателя, в соответствии с требованиями шариата.

Иджара является шариатски допустимым аналогом аренды и лизинга и широко используется в исламских финансах. В рамках договора иджара арендодатель обязан владеть активом и нести основные риски, связанные с правом собственности, включая риски повреждения или утраты не по вине арендатора.

Арендатор, в свою очередь, оплачивает пользование активом на условиях, заранее зафиксированных в договоре. Размер арендных платежей, срок аренды и объект договора должны быть чётко определены заранее.

Платежи взимаются за пользование активом, а не за предоставление денежных средств, что принципиально отличает иджару от процентного кредитования, запрещённого в исламе (риба). Существует также форма иджара мунтахия бит-тамлик (аренда с последующим выкупом), при которой после окончания срока аренды актив может быть передан арендатору на основании отдельного договора купли-продажи или дарения.

Салам — это шариатская форма предоплатной сделки, при которой покупатель оплачивает товар заранее, а продавец обязуется поставить его в заранее согласованный срок и по оговорённым характеристикам.

Салам используется в исламских финансах для закупки товаров и сырья, особенно в сельском хозяйстве и производстве. Основные условия сделки:

  • оплата производится до передачи товара, в момент заключения сделки;
  • товар должен быть чётко определён по количеству, качеству и срокам поставки;
  • сделка исключает элементы риба (процентного дохода) и гарар (неопределённости).

Салам позволяет финансировать производство и торговлю без использования процентных кредитов, обеспечивая прозрачность и справедливое распределение рисков.

Истисна — это шариатский договор производства или строительства, при котором продавец обязуется изготовить товар или построить объект по заказу покупателя с последующей передачей и оплатой, согласованной заранее.

Договор Истисна используется для заключения сделок, где производство производится после предоплаты. Ключевые характеристики:

  • товар или объект создаётся по индивидуальному заказу;
  • цена и срок изготовления фиксируются заранее;
  • оплата может быть произведена частями или после завершения работы;
  • право собственности переходит к покупателю после передачи готового объекта.

Истисна позволяет реализовать малые и крупные проекты/товары и производственные заказы без привлечения процентного кредита, полностью соблюдая принципы шариата.

Сукук (араб. صكوك) — это исламский финансовый инструмент, аналог облигаций, который представляет долевое участие инвестора в конкретном активе или проекте в соответствии с нормами шариата, без начисления процентов (риба).

Сукук используется для привлечения инвестиций в проекты и активы, обеспечивая инвесторов долей в прибыли, а не фиксированным процентом. В отличие от традиционных облигаций, доход по сукук формируется из реальных операций с активами, таких как аренда, торговля, проектное финансирование или инвестиции в имущество.

AAOIFI (Организация по бухгалтерскому учету и аудиту для исламских финансовых учреждений) — это ключевая международная некоммерческая организация, которая устанавливает стандарты для глобальной индустрии исламских финансов.

Миссия: Разработка и выпуск стандартов в области шариата, бухгалтерского учета, аудита, этики и управления.

История и база: Основана в 1991 году, штаб-квартира находится в Бахрейне.

Глобальное влияние: В состав входят более 200 членов из более чем 45 стран, включая центральные банки (в том числе Банк России с 2024 года) и финансовые институты.

Стандарты: Организация выпустила около 100 стандартов. В некоторых странах (например, Бахрейн, ОАЭ, Катар) они являются обязательными, в других — носят рекомендательный характер.

Отличие от МСФО (IFRS): В то время как МСФО опирается на светские рыночные принципы, стандарты AAOIFI базируются на нормах шариата, запрещающих ростовщичество (риба) и чрезмерную неопределенность (гарар).

Таблица сравнения тарифов

Выберите до 3 тарифов для сравнения

Пожалуйста, выберите хотя бы один тариф для сравнения.
Нужна консультация
Успей воспользоваться спец условиями!
Повышенная доля в прибыли
для инвесторов в Курбан!
10% к доле в прибыли
Оставьте заявку, чтобы получить консультацию