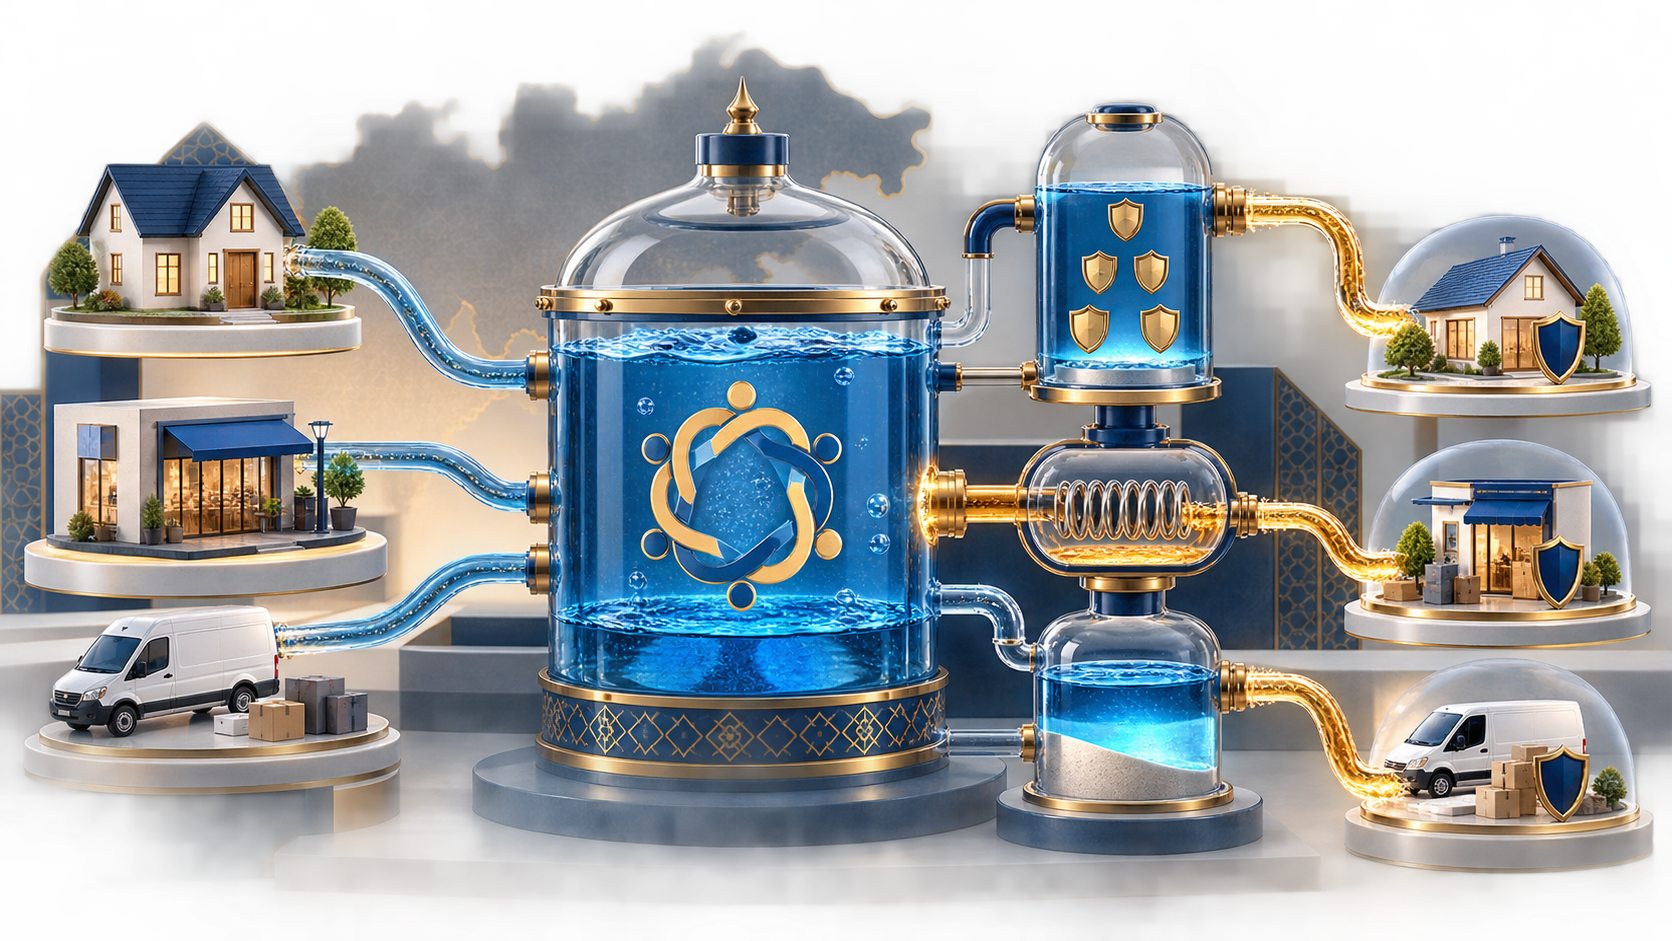
Такафул обычно описывают как исламскую модель взаимной защиты. Это полезное первое определение, но оно не заменяет чтение правил конкретной программы: важно понять, кто формирует фонд, как распределяются взносы, покрываются убытки и управляются средства.
Коротко
- С чего начинается осмысленная оценка: В модели такафул участники объединяют взносы для взаимной помощи при предусмотренных событиях, а оператор организует работу фонда по определённой модели.
- Как устроена механика: Нужно различать взнос в фонд, плату оператору, инвестиционную часть при её наличии, условия выплаты и порядок обращения с остатком средств.
- Риски, которые нельзя прятать за красивой презентацией: Такафул не означает, что каждый риск автоматически покрыт или что выплата гарантирована независимо от условий.
- Как действовать в российских реалиях: В России страховые услуги и их регулирование имеют собственную правовую рамку.
С чего начинается осмысленная оценка
В модели такафул участники объединяют взносы для взаимной помощи при предусмотренных событиях, а оператор организует работу фонда по определённой модели. В теории акцент делается на взаимности, прозрачности и отказе от недозволенных элементов. В реальном продукте это должно быть видно в документах, а не только в рекламном описании.
Для исламских финансов важна не только привлекательность результата, но и способ его получения. Проверка обычно идёт в трёх плоскостях: допустимость деятельности и актива, реальная экономика договора и справедливое распределение рисков. Если хотя бы одна из плоскостей остаётся в тени, слово «халяль» не должно завершать анализ.
Как устроена механика
Нужно различать взнос в фонд, плату оператору, инвестиционную часть при её наличии, условия выплаты и порядок обращения с остатком средств. Некоторые модели используют агентское вознаграждение, другие - участие в результате управления. Для клиента важно, как именно это отражается в правилах и отчётности.
Полезно заранее разделять факты, предположения и обещания. Факты подтверждаются договорами, отчётностью, реестрами и документами по активу. Предположения относятся к будущему спросу, цене, выручке и срокам. А обещания нужно особенно внимательно сопоставлять с тем, кто несёт риск, потому что гарантированный результат не должен маскировать процентный долг.
Риски, которые нельзя прятать за красивой презентацией
Такафул не означает, что каждый риск автоматически покрыт или что выплата гарантирована независимо от условий. Существуют исключения, лимиты, франшизы, риск недостаточности фонда, операционные риски и риск того, что конкретный российский продукт не является такафулом, хотя использует похожий язык.
Никакая одна проверка не заменяет другую. Шариатское заключение отвечает на вопрос о соответствии заявленной структуры принципам, но не является аудитом финансовой модели. Юридическая проверка не оценивает коммерческий спрос. А хорошая презентация не заменяет ни договор, ни подтверждение прав на актив.
Сравнение и ориентиры
| Элемент | Что означает | Что спросить |
|---|---|---|
| Фонд | Средства участников для предусмотренной защиты. | Как формируется и на что расходуется. |
| Оператор | Организует управление по договору. | Какое вознаграждение получает. |
| Выплата | Зависит от наступления условия и правил. | Исключения, сроки, документы. |
| Контроль | Проверка заявленной модели. | Кто проводит и что именно проверяется. |
Как действовать в российских реалиях
В России страховые услуги и их регулирование имеют собственную правовую рамку. Поэтому сначала нужно выяснить, кто является исполнителем, на каком основании он работает, какие лицензии и правила применимы, а затем уже обсуждать заявленное соответствие шариатским принципам. Не стоит обещать наличие или доступность такафул-продукта без актуального подтверждения.
До перевода денег или подписи полезно составить собственную папку сделки: проект договора, реквизиты и полномочия стороны, расчёт, документы по активу, переписка о ключевых условиях и контакты ответственных лиц. Такой порядок не делает исход гарантированным, но заметно снижает риск принять решение только на основании рекламной формулировки.
Граница между принципом и конкретной сделкой
Религиозный принцип помогает поставить правильные вопросы, но не отменяет факты конкретной ситуации. Один и тот же термин - инвестиция, страхование, пассивный доход или доля в бизнесе - может скрывать разные договоры, активы и риски. Поэтому корректный материал объясняет метод проверки, а не обещает универсальный ответ без документов.
В спорных или сложных случаях безопаснее собрать факты и сформулировать вопрос для компетентного специалиста, чем искать короткую формулу в чужом посте. Для шариатской оценки важны цель, структура, действие сторон и последствия нарушения условий. Для юридической оценки важны право, доказательства и порядок защиты интересов.
Практическая дисциплина до передачи денег
Необходимо сохранить проект договора, расчёты, выписки, документы по активу и подтверждения полномочий сторон. Если в сделке участвует бизнес, минимальная проверка включает государственные реестры, сведения о руководителях, финансовые документы и ключевые договоры. Для инвестиций через рынок добавляются отчёты брокера, документы инструмента и порядок учёта прав.
Наличие документов не гарантирует успех, однако отсутствие документов почти всегда увеличивает риск. Отдельно стоит избегать решений под давлением срочности, обещаний фиксированного результата без объяснения источника и схем, где клиент не может понять, кому передаёт деньги и как будет защищать своё право.
Почему название продукта не заменяет проверку договора
Одинаковое название может использоваться для разных юридических и экономических конструкций. Проверяйте реальный актив или операцию, роли сторон, источник результата, риск и последствия нарушения условий.
Что проверить до решения
- Получить правила программы и перечень исключений.
- Проверить исполнителя и его правовой статус.
- Понять размер взноса, выплаты и возможные дополнительные расходы.
- Запросить описание шариатского контроля.
- Не переносить опыт обычного полиса на иной договор без чтения условий.
Частые вопросы
Такафул - это просто страхование под другим названием?
Нет, заявленная модель и принципы могут отличаться, но оценивать нужно фактические правила конкретной программы.
Можно ли ожидать выплату при любом событии?
Нет. Покрытие всегда ограничено договором, исключениями и процедурой подтверждения события.
Есть ли такафул в России?
Доступность конкретных продуктов нужно проверять на дату обращения у организации и по её документам.
Вывод
До перевода денег или подписи полезно составить собственную папку сделки: проект договора, реквизиты и полномочия стороны, расчёт, документы по активу, переписка о ключевых условиях и контакты ответственных лиц. До решения сопоставьте экономический смысл, договор, риски и шариатский контроль конкретного предложения.