

Онлайн инвестиции
для физических и
юридических лиц
Получайте стабильный халяльный доход
до 18% годовых с минимальными рисками
до 18% годовых с минимальными рисками


1700 +
Договоров
Договоров
По инвестированию заключено
Работаем
C 2010 года
C 2010 года
Начало работы компании
Шариатский
контроль
контроль
2 эксперта
с основания компании
с основания компании
Стандарты
AAOIFI
AAOIFI
Вся деятельность
соответствует шариату
соответствует шариату
Безопасные инвестиции

Ваши инвестиции
под защитой
Каждая сделка обеспечена реальными активами (товар, авто, недвижимость)

В реестре
Центрального Банка
Амаль является участником эксперимент 417-ФЗ «Партнёрские финансы»

1500+
Активных инвесторов
За все время деятельности компании,
ни один инвестор не получил убыток
График доходности
Доходность
инвестиций
инвестиций
+200,5%
Накопленная доходность инвесторов Амаль с 2016 года
Сравнение тарифов
+11,7%
Средняя доходность компании Амаль за последние три года.
Активные инвесторы
4000+
Инвесторов доверили свои деньги Амаль за все время работы с 2010 г.
Тарифы для инвестирования
Форма партнёрства — Мудараба
Будущие цели
Ожидаемая доходность
8-12%
8-12%
40% доли в прибыли
Выплаты в конце срока
Будущие цели
Тариф для тех, кто хочет достигнуть желаемого и накопить денежные средства на
долгожданную мечту.
8-12%
Ожидаемая доходность
от 50 000 ₽
Сумма инвестиций
от 6 мес
Срок инвестиций
Демо тариф
Ожидаемая доходность
8-12%
8-12%
40% доли в прибыли
Выплаты в конце срока
Демо тариф
Идеальное решение для новичков в мире инвестиций. Пробный период, минимальный
порог входа, хорошая доходность позволяют освоиться и понять принцип работы
компании.
8-12%
Ожидаемая доходность
от 100 000 ₽
Сумма инвестиций
3 мес
Срок инвестиций
Добро возвращается
Ожидаемая доходность
10-15%
10-15%
50% доли в прибыли
Выплаты в конце срока
Добро возвращается
10% вашего дохода от инвестиций перечисляется на
благотворительность в фонды «Ярдэм», «Закят» или «Амаль». Помогать и получать дополнительный доход одновременно вполне реально.
9-18%
Ожидаемая доходность
от 100 000 ₽
Сумма инвестиций
от 12 мес
Срок инвестиций
Направление на Каабу
Ожидаемая доходность
8-15%
8-15%
40% - 50% доли в прибыли
Выплаты в конце срока
Направление на Каабу
Помогаем решить запросы мусульман, облегчить процесс
накопления
денежных средств на поездку в Хадж и Умра.
7-18%
Ожидаемая доходность
от 10 000 ₽
Сумма инвестиций
от 36 мес
Срок инвестиций
Юный инвестор
Ожидаемая доходность
6-9%
6-9%
30% доли в прибыли
Выплаты в конце срока
Юный инвестор
Отличный инструмент для формирования у детей навыков инвестирования и управления финансами.
6-9%
Ожидаемая доходность
от 10 000 ₽
Сумма инвестиций
от 24 мес
Срок инвестиций
Эко тариф
Ожидаемая доходность
10-15%
10-15%
50% доли в прибыли
Выплаты в конце срока
Эко тариф
Поддерживая зеленые проекты и иновации, этот тариф позволяет
зарабатывать и сохранять окружающую среду. Часть вашего дохода перечисляется партнеру по
экологии.
9-18%
Ожидаемая доходность
от 100 000 ₽
Сумма инвестиций
от 12 мес
Срок инвестиций
Пассивный доход
Ожидаемая доходность
8-15%
8-15%
40% - 50% доли в прибыли
Выплаты ежемесячно
Пассивный доход
Для крупных инвестиций. Тариф позволяет жить на пассивный доход, который будет приходить
ежемесячно.
8-15%
Ожидаемая доходность
от 1 000 000 ₽
Сумма инвестиций
от 12 мес
Срок инвестиций
Инвестиционная статистика
Средняя сумма финансирования покупки активов
(за последние пять лет)
(за последние пять лет)
2,7 млн ₽

Договоров по финансированию заключено
1700 +
Благотворительная часть дохода инвесторов за всё время
4 388 085,27 ₽

Количество инвесторов, кто
вложился и потерпел убыток
вложился и потерпел убыток
0 инвесторов
Количество купленных активов
за все время
за все время
3,39 тыс активов
Количество регионов, где
есть клиенты
есть клиенты
80+
Калькулятор дохода


Накопленная в конце срока сумма
0 ₽
Сумма инвестиций
0 ₽
Сумма пополнений
0 ₽
Доход
0 ₽
Из них пожертвований
0 ₽
* Все значения являются прогнозируемыми и не гарантируют получение
данного результата
Сравнить тарифы
Условия и требования к инвестору

Зачисление средств
без комиссии
без комиссии

Минимальная
сумма инвестиций
сумма инвестиций
Начать инвестировать можно
уже сейчас с 10 000 ₽
уже сейчас с 10 000 ₽

Ваши инвестиции
под защитой
под защитой
За все время деятельности компании, ни один инвестор не получил убыток

Срок зачисления
от нескольких минут
от нескольких минут
Когда деньги поступят нам на счет, они отобразятся в вашем личном кабинете

Гражданство:
Российская Федерация
Российская Федерация
Открытие инвестиционного счёта
занимает не более 15 минут
занимает не более 15 минут
Шариатский консультационный совет Амаль
Газинур Сафиуллин
Внутренний шариатский эксперт
Булат Мулюков
Внешний шариатский эксперт
Проверка каждого этапа работы на предмет дозволенности
100%
Сделок являются дозволенными и соответствуют стандартам AAOIFI
Ильнур Ахмадуллин
Руководитель
юридического отдела
юридического отдела
Вся деятельность Амаль ведется строго
в соответствии с шариатом и в рамках закона РФ
Новости компании
60% от прибыли против 20% годовых: где на самом деле больше денег и как не попасть в ловушку...
При выборе инвестиционных предложений начинающие инвесторы часто попадают в психологическую ловушку громких...
02.11.2026
3
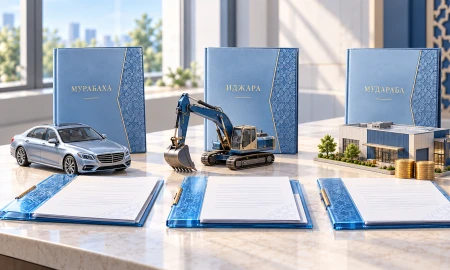
Мурабаха, Иджара, Мудараба: гид по договорам партнерских финансов простыми словами
В традиционной банковской системе кредитование устроено унифицировано: заемщику выдаются денежные средства...
26.10.2026
18
Куда идут инвестиции в Амаль: отраслевое распределение капитала и защита средств инвесторов
После заключения договора и перевода средств в Амаль капитал не остается на расчетных счетах, не направляется...
22.10.2026
14
Халяльные инвестиции или финансовая пирамида
Надпись «халяльные инвестиции» способна создать доверие ещё до знакомства с договором. Этим могут пользоваться и добросовестные предприниматели, и недобросовестные сборщики денег. Для инвестора этика начинается не с доверия к вывеске, а с проверки: кому передаются средства, какой актив или право он получает, откуда формируются выплаты и что произойдёт при убытке. Такая проверка нужна даже тогда, когда проект рекомендуют знакомые или сопровождают религиозной терминологией
20.10.2026
13
Жилищные сбережения с 2027 года и вопрос исламского финансирования
В июне 2026 года Банк России сообщил о новом договоре жилищных сбережений. Название звучит близко к понятной семейной цели: накопить первоначальный взнос и затем купить жильё. Но для мусульманской семьи важны не только цель и господдержка, а юридическая конструкция накоплений и будущей покупки. Новый договор, согласно сообщению регулятора, должен начать действовать с 1 января 2027 года; на дату подготовки этого материала это ещё не готовый ответ на вопрос об исламской альтернативе ипотеке
20.10.2026
17
Финансирование станков и производственной линии для среднего бизнеса
Производственной компании легко перепутать покупку станка с покупкой дополнительной мощности. Станок может быть оплачен и даже стоять в цехе, но не выпускать товар из-за отсутствия оснастки, подключения или обученного оператора. Партнёрское финансирование имеет смысл обсуждать после того, как бизнес описал весь проект: какую продукцию планирует делать, чем обеспечен спрос, что именно приобретается и как компания переживёт период наладки
20.10.2026
6
Как стоматологической клинике купить оборудование без процентного кредита
Открыть второй кабинет или заменить установку проще на презентации, чем в рабочем графике клиники. Кресло должно приехать, пройти монтаж, быть допущено к применению и начать приносить выручку. Платежи же могут начаться раньше. Поэтому решение о финансировании стоматологического оборудования нужно принимать не по одному ежемесячному взносу, а по всей цепочке: выбранный актив, продавец, договор, ввод в работу и запас денег на период запуска
20.10.2026
19
Как проверить халяльные инвестиции: 5 вопросов перед вложением денег
Поиск надежного финансового инструмента для защиты сбережений от инфляции требует осмотрительности, особенно...
19.10.2026
13
Халяльные инвестиции или финансовая пирамида
Надпись «халяльные инвестиции» способна создать доверие ещё до знакомства с договором. Этим могут пользоваться и добросовестные предприниматели, и недобросовестные сборщики денег. Для инвестора этика начинается не с доверия к вывеске, а с проверки: кому передаются средства, какой актив или право он получает, откуда формируются выплаты и что произойдёт при убытке. Такая проверка нужна даже тогда, когда проект рекомендуют знакомые или сопровождают религиозной терминологией
20.10.2026
13
Жилищные сбережения с 2027 года и вопрос исламского финансирования
В июне 2026 года Банк России сообщил о новом договоре жилищных сбережений. Название звучит близко к понятной семейной цели: накопить первоначальный взнос и затем купить жильё. Но для мусульманской семьи важны не только цель и господдержка, а юридическая конструкция накоплений и будущей покупки. Новый договор, согласно сообщению регулятора, должен начать действовать с 1 января 2027 года; на дату подготовки этого материала это ещё не готовый ответ на вопрос об исламской альтернативе ипотеке
20.10.2026
17
Финансирование станков и производственной линии для среднего бизнеса
Производственной компании легко перепутать покупку станка с покупкой дополнительной мощности. Станок может быть оплачен и даже стоять в цехе, но не выпускать товар из-за отсутствия оснастки, подключения или обученного оператора. Партнёрское финансирование имеет смысл обсуждать после того, как бизнес описал весь проект: какую продукцию планирует делать, чем обеспечен спрос, что именно приобретается и как компания переживёт период наладки
20.10.2026
6
Как стоматологической клинике купить оборудование без процентного кредита
Открыть второй кабинет или заменить установку проще на презентации, чем в рабочем графике клиники. Кресло должно приехать, пройти монтаж, быть допущено к применению и начать приносить выручку. Платежи же могут начаться раньше. Поэтому решение о финансировании стоматологического оборудования нужно принимать не по одному ежемесячному взносу, а по всей цепочке: выбранный актив, продавец, договор, ввод в работу и запас денег на период запуска
20.10.2026
19
Цифровые финансовые активы и исламские инвестиции
Слово «цифровой» описывает способ учёта права, но не объясняет, из чего инвестор получит деньги. В одном выпуске ЦФА закреплено денежное требование к компании, в другом могут быть предусмотрены иные права. Для исламского инвестора эта разница принципиальна: технологическая оболочка не меняет экономическую природу договора
05.10.2026
20
Программа долгосрочных сбережений и исламские финансы
Программа долгосрочных сбережений привлекает государственным софинансированием, налоговыми условиями и обещанием помочь накопить на будущее. У мусульманского вкладчика возникает ещё один вопрос: где находятся деньги, как ими управляет фонд и из чего формируются выплаты? Ответ нельзя получить только из названия программы. Надо отдельно изучить правовую защиту сбережений, инвестиционную политику негосударственного пенсионного фонда и конкретный договор
05.10.2026
36
ИИС третьего типа для мусульманина и выбор допустимых активов
Индивидуальный инвестиционный счёт привлекает налоговыми льготами. Но налоговый режим отвечает на вопрос государства, как учитывать взносы и доходы, а не на вопрос, допустимо ли мусульманину владеть конкретной бумагой. ИИС третьего типа не является отдельной «халяльной корзиной»: внутри счёта инвестор по-прежнему выбирает инструменты и несёт их рыночный риск
05.10.2026
20
Как купить автомобиль без автокредита в России
Покупателю автомобиля обычно предлагают сравнить ежемесячный платёж и срок. Но два одинаковых платежа могут возникать из разных договоров. В обычном автокредите деньги предоставляют в долг с процентами; в торговой модели финансирующая организация приобретает конкретный автомобиль и продаёт его покупателю по согласованной цене с рассрочкой
05.10.2026
26
60% от прибыли против 20% годовых: где на самом деле больше денег и как не попасть в ловушку...
При выборе инвестиционных предложений начинающие инвесторы часто попадают в психологическую ловушку громких...
02.11.2026
3
Мурабаха, Иджара, Мудараба: гид по договорам партнерских финансов простыми словами
В традиционной банковской системе кредитование устроено унифицировано: заемщику выдаются денежные средства...
26.10.2026
18
Куда идут инвестиции в Амаль: отраслевое распределение капитала и защита средств инвесторов
После заключения договора и перевода средств в Амаль капитал не остается на расчетных счетах, не направляется...
22.10.2026
14
Как проверить халяльные инвестиции: 5 вопросов перед вложением денег
Поиск надежного финансового инструмента для защиты сбережений от инфляции требует осмотрительности, особенно...
19.10.2026
13
Халяльные инвестиции простыми словами: почему это не просто отказ от процентов
Формальная замена слова «процент» на «наценка» в договоре не делает сделку...
12.10.2026
31
Как создать капитал с нуля: почему инвестиции начинаются не с миллиона рублей
Самое живучее финансовое заблуждение звучит категорично: «Инвестиции доступны только состоятельным...
09.10.2026
15
Финансовая подушка безопасности по Шариату: как сформировать ликвидный резерв и защитить накопления
В долгосрочной перспективе пассивное хранение наличных средств — заведомо проигрышная стратегия....
28.09.2026
49
В чём настоящая сила денег: ликвидность, манёвренность и защита капитала
В долгосрочной перспективе просто хранить деньги — слабая стратегия. Инфляция методично сжигает...
21.09.2026
20
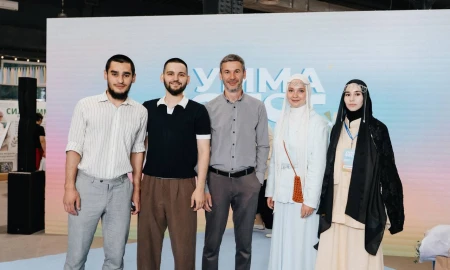
Амаль на Умма Фест: экспертные лекции, работа стенда и итоги участия
В московском Даниловском Event Hall прошёл масштабный семейный фестиваль UMMA FEST 2026, объединивший более...
14.08.2026
50
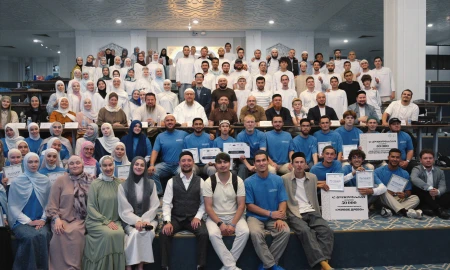
Команда Амаль посетила Форум мусульманской молодежи
Команда Амаль вместе с генеральным директором Рустамом Сагдеевым посетили Болгарскую исламскую...
27.07.2026
47
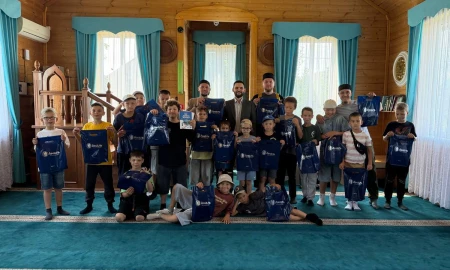
Обучение финансовой грамотности с детства: Амаль провели урок в мечети Билял
Формирование правильного отношения к финансам начинается с самого детства. В рамках просветительской...
23.07.2026
50
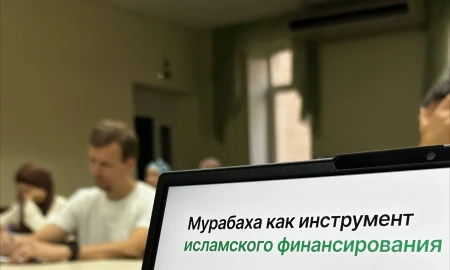
Развитие финансовой грамотности: Амаль провели лекцию об исламских финансах в Нижнекамске
Команда Амаль продолжает развивать просветительскую деятельность и организовывать полезные встречи для всех,...
15.07.2026
35
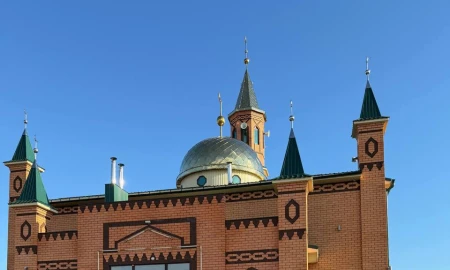
Гостеприимная Средняя Елюзань: как прошла поездка Амаль
11 и 12 июля генеральный директор Амаль Рустам Сагдеев и его заместитель Ильмар Сулейманов посетили...
13.07.2026
40
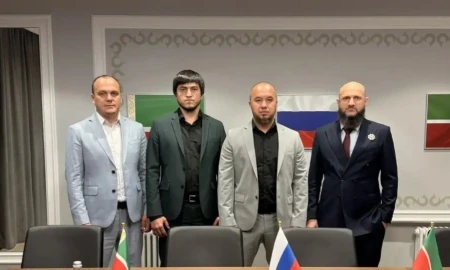
Амаль в Представительстве Главы Чеченской Республики
В Представительстве Главы Чеченской Республики в Республике Татарстан состоялась рабочая встреча генерального...
08.07.2026
39
Ценности, объединяющие поколения: Амаль на празднике «Шәҗәрә бәйрәме»
В прошедшее воскресенье в казанском ЦУМе прошел теплый семейный праздник «Шәҗәрә бәйрәме» —...
07.07.2026
30
Развитие партнерских финансов: итоги Четвертого рабочего съезда АОПФ в Махачкале
Сфера партнерского финансирования в России продолжает активно развиваться и укреплять свои позиции....
06.07.2026
35
Рустам Сагдеев вошел в ТОП-50 самых влиятельных мусульман Татарстана
Издание «БИЗНЕС Online» совместно с экспертами опубликовало свежий рейтинг людей,...
27.08.2026
46
Исламский банкинг и логистика: как Татарстан развивает сотрудничество со странами Ближнего Востока.
При выходе российских компаний на арабские рынки ключевым барьером часто становится не поиск покупателей, а...
26.08.2026
29


Удобный личный кабинет
для инвестора
для инвестора
Отслеживайте динамику инвестиций
и пополняйте счёт в пару кликов.
Заключайте новые договоры прямо с
главного экрана — быстро и удобно.
Открыть личный кабинет
главного экрана — быстро и удобно.
Истории успеха
Более 200 компаний,
которые выбрали Амаль
которые выбрали Амаль
Именно столько клиентов было профинансировано
нашей компанией
нашей компанией
Отзывы наших клиентов:
859 отзывов
4.9
Мы работаем онлайн по всей России,
но вы всегда можете приехать в один из наших офисов
420021, РТ, г. Казань, ул. Каюма Насыри, д. 24, литера Б, пом. № 8
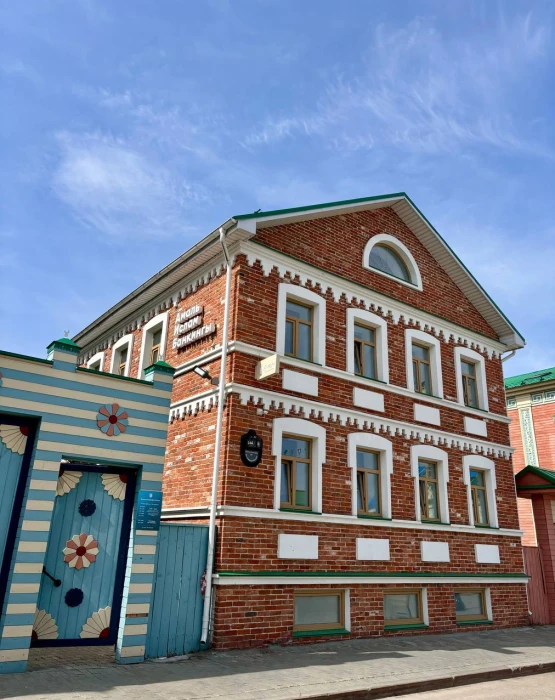
Мы работаем онлайн по всей России,
но вы всегда можете приехать в один из наших офисов
г. Москва, Ленинградский пр-т., 36 стр 30, 1 подъезд, 7 этаж, 38 апартаменты
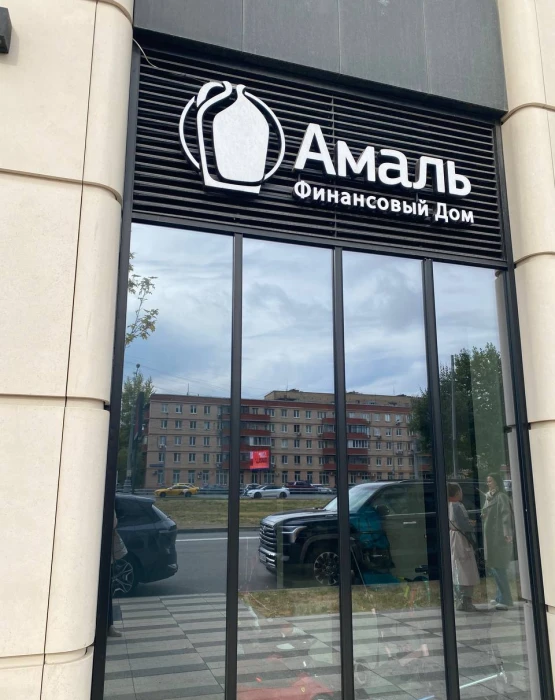
Бесплатная консультация
Запишись на бесплатную консультацию и наш менеджер ответит на ваши вопросы

Часто задаваемые вопросы
Минимальная сумма и срок инвестирования
Минимальная сумма инвестирования от 10 000 рублей. Минимальный срок от 3 месяцев.
Сколько денег мы получим на выходе
В среднем от 7,49% до 18,00% годовых составляет доход инвестора.
Можно ли заключить договор онлайн
Мы работаем онлайн и оффлайн, инвестиционный договор можно заключить дистанционно.
Какой порядок заключения договора
Для составления договора, от инвестора требуется скан или фото документов:
- паспорт первая страница и место регистрации
- ИНН
- банковские реквизиты из вашего личного кабинета
Есть ли риски потери денежных средств
Теоретически капитал инвестора может уменьшиться в случае отрицательного результата, однако на практике с 2010 года подобных случаев не было ни с одним инвестором.